Notgroschen aufbauen: So schaffst du die ersten 1.000 € ohne Stress
„Ich weiß, wie es sich anfühlt, wenn eine unerwartete Rechnung kommt und man sich fragt, wie man das jetzt stemmen soll. Genau deshalb ist der Notgroschen nicht Luxus, er ist das Fundament von allem.“
Inhalt
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Zinsen und Konditionen der genannten Konten können sich jederzeit ändern. Prüfe sie direkt beim jeweiligen Anbieter.
Als mein Sohn acht Monate alt war, sind wir in unser neues Haus eingezogen. Elternzeit, ein Einkommen weniger, Möbel, die noch fehlten. Und dann ist kurz nach dem Einzug der Kühlschrank kaputtgegangen.
Wir haben sowieso einen neuen gebraucht. Aber der Moment war trotzdem einer dieser Momente, wo du kurz schluckst und denkst: gut, dass wir uns das einfach leisten können.
Für meine zweite Elternzeit hatte ich ein ganz konkretes Ziel. Ich wollte frühstücken gehen können. Mir einen Kaffee to go holen, wenn ich Lust habe. Ausflüge machen, ohne zweimal nachzudenken. Und das war nur möglich, weil der Notgroschen da war, als Fundament von allem.
Genau das ist es, was ein Notgroschen wirklich bedeutet. Nicht nur Sicherheit für den Ernstfall. Sondern Freiheit im Alltag. Und genau deshalb möchte ich dir heute zeigen, wie du ihn aufbaust, auch wenn gerade wenig übrig bleibt.
Du hast noch keinen richtigen Überblick über deine Ausgaben? Dann starte hier zuerst: Warum am Monatsende kein Geld mehr übrig ist
Notgroschen aufbauen, so funktioniert’s (kurz & knapp für Eilige)
Ein Notgroschen ist eine Geldreserve für unerwartete Ausgaben, zum Beispiel eine Autoreparatur, eine kaputte Waschmaschine oder eine hohe Nachzahlung.
- Ziel 1: 1.000 € als erster Puffer
- Ziel 2: ein Nettomonatsgehalt
- Ziel 3: zwei bis drei Nettomonatsgehälter
Das Geld liegt auf einem eigenen Tagesgeldkonto, getrennt vom Girokonto und jederzeit verfügbar. Mit Sparrate, Verkäufen und gekündigten Abos schaffst du die ersten 1.000 € oft schon in rund acht Wochen.
Warum ein Notgroschen alles verändert
Ein Notgroschen ist deine finanzielle Rücklage für alles, was ungeplant kommt.
Das Auto bleibt liegen. Die Waschmaschine streikt. Du wirst krank und kannst nicht arbeiten. Mit Kindern kommen noch mehr solcher Momente dazu, und sie kommen immer dann, wenn man am wenigsten damit rechnet.
Ohne Notgroschen bedeutet jede dieser Situationen sofort Stress. Manchmal Schulden. Manchmal beides.
Mit Notgroschen bedeutet dieselbe Situation: okay, das ist unangenehm, aber ich kann das lösen.
Das ist der Unterschied.
Kleiner Schritt. Riesige Wirkung. Ein Notgroschen verändert nicht nur dein Konto, er verändert, wie du dich fühlst.
Wie viel Notgroschen brauche ich wirklich?
Als Faustregel gelten zwei bis drei Nettomonatsgehälter, Verbraucherzentralen empfehlen meist drei. Wer selbstständig ist oder ein unregelmäßiges Einkommen hat, plant besser eine höhere Reserve von drei bis sechs Monatsausgaben ein. Wie viel es bei dir genau sein sollte, rechnet dir der Notgroschen-Rechner in einer Minute aus.
Das klingt nach viel. Und wenn du gerade bei null anfängst, fühlt es sich auch so an.
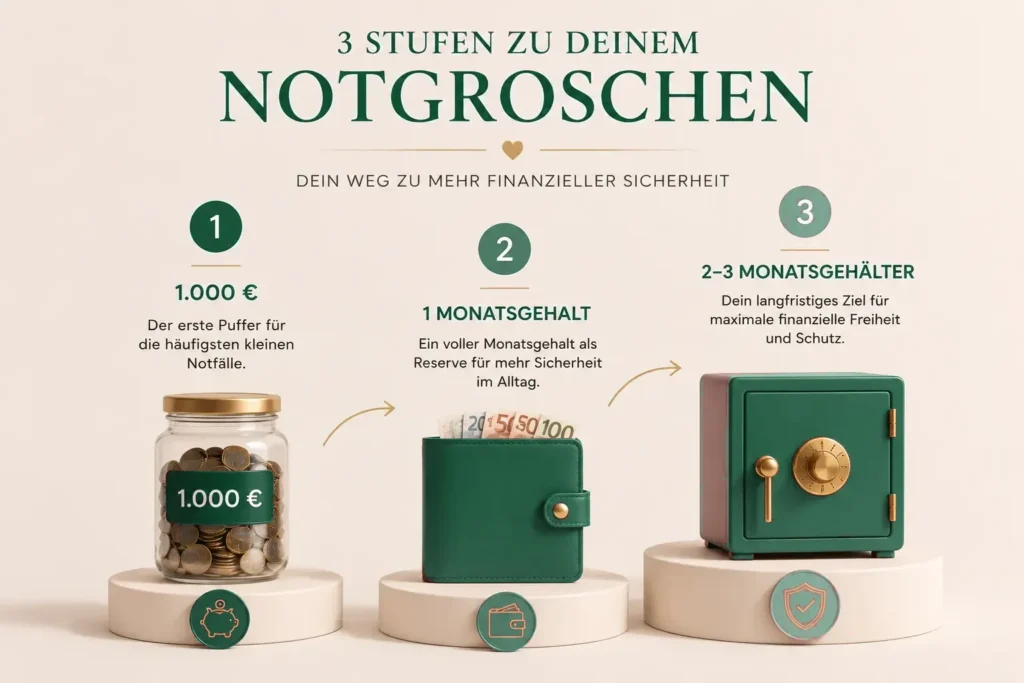
Deshalb teile ich das in drei konkrete Stufen auf:
Stufe 1: Der erste Puffer: 1.000 € Das ist dein erstes Ziel. 1.000 € reichen für die meisten kleinen Notfälle, eine Autoreparatur, eine kaputte Waschmaschine, eine unerwartete Rechnung. Und 1.000 € sind erreichbar. Auch wenn gerade wenig übrig bleibt.
Stufe 2: Ein Monatsgehalt Sobald die 1.000 € stehen, baust du weiter auf. Ziel ist ein volles Nettomonatsgehalt als Reserve.
Stufe 3: Zwei bis drei Monatsgehälter Das ist dein langfristiges Ziel. Mit dieser Rücklage bist du für fast alles gewappnet, auch für größere Einkommensausfälle wie Elternzeit oder Krankheit.
Fang mit Stufe 1 an. Heute.
Notgroschen aufbauen: Der 8-Wochen-Plan
Du musst nicht jeden Monat hunderte Euro sparen, um schnell bei 1.000 € zu sein. Du brauchst einen Plan und eine Gewohnheit.
Kein Druck. Kein Muss. Such dir einfach das Tempo raus, das gerade zu dir passt:
| Monatlicher Sparbetrag | Zeit bis 1.000 € |
|---|---|
| 500 € | 2 Monate |
| 250 € | 4 Monate |
| 125 € | 8 Monate |
| 50 € | ca. 20 Monate |
Jeder dieser Wege ist richtig. Was nicht funktioniert: gar nicht anfangen, weil der Betrag zu klein erscheint.
Der 8-Wochen-Turbo: So schaffst du 1.000 € wirklich in 8 Wochen
Die Tabelle oben zeigt, wie lange es nur mit einer Sparrate dauert. Schneller geht es, wenn du mehrere Töpfe gleichzeitig anzapfst. Genau so funktioniert der 8-Wochen-Plan: Die Sparrate ist nur ein Baustein, der Rest kommt aus Dingen, die du ohnehin schon hast oder kurzfristig machen kannst.
| Wann | Baustein | Realistisch |
|---|---|---|
| Woche 1 | Kassensturz: Abos und Verträge kündigen oder wechseln (Streaming, Fitnessstudio, Handytarif, Strom) | 50 bis 150 € in 2 Monaten |
| Woche 2 bis 3 | Ausmisten und verkaufen: Kleidung, Jacken, Kinderkleidung, Spielzeug, Technik (zum Beispiel über Vinted, momox oder Kleinanzeigen) | 150 bis 400 € |
| Woche 1 bis 8 | Sparrate per Dauerauftrag direkt am Gehaltstag, zwei Monate lang | 2 × 150 bis 250 € |
| Woche 3 bis 6 | Zwei No-Spend-Wochen: nur Fixkosten und Lebensmittel, die Differenz geht sofort auf das Notgroschen-Konto | 100 bis 200 € |
| Wochenende | Kurz aushelfen: Weihnachtsmarkt, Events, Babysitting, Inventur | je nach Einsatz, oft mehrere hundert Euro |
| laufend | Geldgeschenke, Rückzahlungen, Steuererstattung oder Bonus zu 100 % in den Topf | je nach Situation |
| Woche 8 | Kassensturz: Was steht? Den Rest mit deiner normalen Sparrate auffüllen |
Je nach Ausgangslage kommen so in acht Wochen etwa 600 bis 1.200 € zusammen. Und falls du nach acht Wochen noch nicht ganz bei 1.000 € bist: Das ist kein Scheitern. Du hast trotzdem einen Puffer, der vorher nicht da war, und den Rest füllst du mit deiner normalen Sparrate auf.
Live-Praxisbeispiel
So habe ich meine 1.000 € zusammenbekommen
Im Herbst habe ich ausgemistet und meine Winterjacken verkauft. Eine Jacke von Wellensteyn brachte rund 100 Euro, eine Lederjacke sogar 350 Euro. Das ging schneller, als ich gedacht hätte.
Dazu habe ich an einem Wochenende auf dem Weihnachtsmarkt ausgeholfen. Da sind noch einmal gut 600 Euro zusammengekommen.
Den Rest habe ich mir über gekündigte Abos und den einen oder anderen Coffee to go weniger geholt. Kein großer Verzicht, aber in Summe hat es gereicht. Und das Gefühl, den Puffer in so kurzer Zeit aufgebaut zu haben, war unbezahlbar.
💡 Wichtig: Verkaufserlöse und das Geld aus dem Nebenjob gehen sofort auf das Notgroschen-Konto, am besten noch am selben Tag. Sonst verschwindet es erfahrungsgemäß schnell im Alltag.
📌 Du möchtest nicht nur kurzfristig, sondern dauerhaft mehr Geld zur Verfügung haben? Dann schau in meine Welt Mehr Geld verdienen. Dort findest du Ideen für ein Nebeneinkommen, und der Side-Hustle-Match zeigt dir, welche Idee zu deinem Alltag passt.
Finanzmutig-Tipp: Startkapital schneller aufbauen
Du fragst dich, wo die ersten 125 € herkommen sollen? Schau mal in deinen Kleiderschrank.
Option 1: Vinted Artikel fotografieren, hochladen, fertig. Die Versandkosten trägt die Käuferin. Gerade Marken- und Vintage-Sachen gehen auf Vinted oft überraschend gut weg.
Option 2: momox fashion* (Anzeige) Noch einfacher als Vinted: Klamotten einschicken, Festpreis bekommen, fertig. Kein Verhandeln mit Käufern, kostenloser Versand. Ideal, wenn du schnell und unkompliziert aussortieren willst.
Jeder hat garantiert Klamotten, die er nicht mehr trägt. Das ist dein erstes Startkapital.
Die eine Regel, die alles verändert
Lege den Betrag am ersten Tag des Monats beiseite. Nicht am Ende, wenn noch etwas übrig ist. Sondern am Anfang, bevor du irgendetwas anderes ausgibst.
Du sparst nicht, was übrig bleibt. Du lebst von dem, was nach dem Sparen übrig bleibt.
Finanzmutig-Tipp: Du weißt gar nicht, wo du noch sparen könntest?
Bevor du sparst, musst du wissen, wohin dein Geld geht. Die Finanzguru-App verbindet sich mit deinem Konto und zeigt dir automatisch alle Konten auf einen Blick, deine laufenden Verträge und Abos und deine Ausgaben nach Kategorien. Kostenlos, übersichtlich, und du siehst sofort, wo noch Spielraum ist.
Finanzguru kostenlos testen* (Anzeige)
Wo soll der Notgroschen liegen?
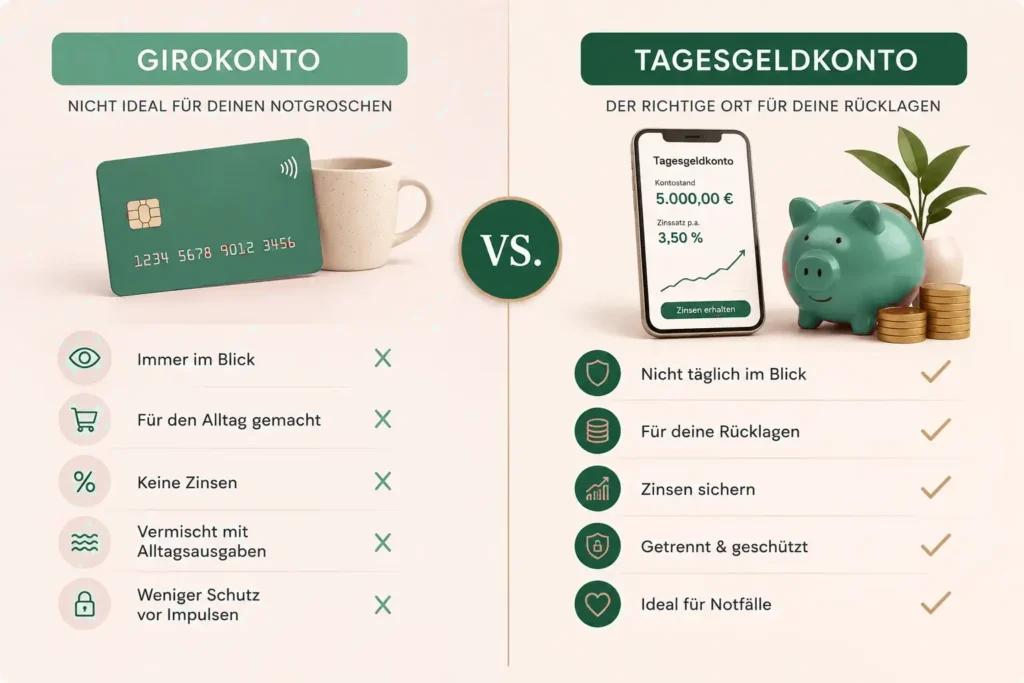
Nicht auf deinem Girokonto. Wirklich nicht.
Wenn der Notgroschen auf demselben Konto liegt wie dein Alltagsgeld, ist er psychologisch nicht getrennt. Er fühlt sich verfügbar an. Und irgendwann ist er weg, nicht für einen echten Notfall, sondern für irgendetwas anderes.
Der Notgroschen braucht ein eigenes Konto. Eines, das du nicht täglich siehst.
Finanzmutig-Tipp: Welches Konto empfehle ich?
ING Tagesgeldkonto* (Anzeige) Klassisch, etabliert, kostenlos. Jederzeit verfügbar, wenn du es wirklich brauchst, aber nicht täglich im Blick. Perfekt als erster Notgroschen-Platz.
DKB Tagesgeld* (Anzeige) Ebenfalls kostenlos und solide, besonders praktisch, wenn du schon ein DKB-Girokonto hast.
Trade Republic Modern, attraktive Zinsen. Und wenn du irgendwann den nächsten Schritt Richtung ETF gehen willst, bist du bereits auf der richtigen Plattform.
Alle kostenlos. Alle seriös. Der Unterschied ist eine Frage deines Stils.
Was passiert, wenn ich ihn angreife?
Das ist erlaubt. Dafür ist er da.
Wenn das Auto in die Werkstatt muss, der Kühlschrank streikt oder eine Rechnung kommt, die du nicht erwartet hast, dann nimmst du das Geld. Ohne schlechtes Gewissen. Ohne Panik.
Und danach baust du ihn wieder auf. Genauso wie vorher.
Bei unserem Umzug mit Kind haben wir den Notgroschen wirklich gebraucht. Kühlschrank, neue Möbel, unerwartete Kosten. Und weil er da war, hatten wir keinen Stress. Danach einfach wieder aufgefüllt, in demselben Tempo wie vorher.
Ein Notgroschen, der benutzt wird, hat seinen Job gemacht. Das ist kein Rückschritt. Das ist genau der Grund, warum du ihn aufgebaut hast.
Fazit
Wenn kein Geld für unerwartete Ausgaben da ist, bedeutet das nicht, dass du versagt hast.
Meist fehlt einfach nur ein Puffer.
Und der lässt sich aufbauen. Nicht perfekt. Nicht von heute auf morgen. Aber Schritt für Schritt.
Dein nächster Schritt
Öffne heute noch dein Banking und richte einen Dauerauftrag ein. Egal wie klein der Betrag ist. 50 Euro. 25 Euro. Was gerade geht.
Nicht nächste Woche. Heute.
Du hast deinen Notgroschen. Was kommt danach? Sobald dein erster Puffer steht, ist der nächste Schritt ein System für dein Geld, damit du nicht nur Rücklagen hast, sondern wirklich weißt, wohin jeder Euro geht.
→ Kontensystem aufbauen: So teilst du dein Gehalt in 3 Konten auf
Häufige Fragen
Wie viel Notgroschen sollte ich haben?
Als Einstieg reichen 1.000 €. Ich empfehle langfristig zwei bis drei Nettomonatsgehälter. Starte mit dem ersten Ziel und baue von dort aus weiter.
Wo soll ich meinen Notgroschen anlegen?
Auf einem Tagesgeldkonto, getrennt vom Girokonto, jederzeit verfügbar, keine Kursschwankungen. Nicht auf einem Aktienkonto und nicht auf dem Girokonto.
Was, wenn ich meinen Notgroschen aufbrauche?
Dann füllst du ihn wieder auf, genauso wie du ihn aufgebaut hast. Ein genutzter Notgroschen hat seinen Job gemacht. Das ist kein Versagen.
Kann ich gleichzeitig Schulden abbauen und einen Notgroschen aufbauen?
Ja. Ich empfehle, auch während der Schuldenrückzahlung einen kleinen Puffer von 500 bis 1.000 € zu halten, damit du bei unerwarteten Ausgaben nicht direkt neue Schulden machst.
Tagesgeld oder Festgeld für den Notgroschen?
Tagesgeld. Der Notgroschen muss jederzeit verfügbar sein, und beim Festgeld ist dein Geld für eine feste Laufzeit gebunden. Wenn dein Notgroschen bereits mehrere Monatsgehälter umfasst, kannst du einen Teil davon in Festgeld legen, zum Beispiel mit gestaffelten Laufzeiten. Ein Monatsgehalt sollte aber immer sofort verfügbar bleiben.
Muss ich die Zinsen auf meinen Notgroschen versteuern?
Zinsen sind Kapitalerträge. Bis zum Sparer-Pauschbetrag von 1.000 Euro im Jahr (2.000 Euro bei Zusammenveranlagung) bleiben sie steuerfrei, wenn du bei deiner Bank einen Freistellungsauftrag erteilt hast. Darüber fallen 25 % Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Wie du das prüfst, erkläre ich im Artikel Freistellungsauftrag vergessen.
Wie hoch sollte der Notgroschen bei Selbstständigen sein?
Eher höher, als Faustregel drei bis sechs Monatsausgaben, bei stark schwankenden Einnahmen auch mehr. Wichtig: Rücklagen für Steuern und Vorauszahlungen sind kein Notgroschen und gehören auf ein eigenes Konto.
Quellen & weiterführende Informationen
- Verbraucherzentrale: Risiko und Einlagensicherung, Fragen und Antworten zur Geldanlage
- Verbraucherzentrale: Zinsen für Tagesgeld und Festgeld, so finden Sie sicher das beste Angebot
- Stiftung Warentest: Trade Republic, Tagesgeld, Debitkarte und Girokonto
Stand: November 2026. Zinsen und Konditionen der genannten Konten können sich jederzeit ändern, prüfe sie direkt beim jeweiligen Anbieter. Einlagen auf Tagesgeldkonten sind in der EU pro Person und Bank bis 100.000 Euro gesetzlich gesichert. Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanzberatung dar.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.