Du arbeitest hart. Dieses Geld sollte nicht beim Finanzamt bleiben.
„Eine Steuererklärung fühlt sich nach Papierkram an. Tatsächlich ist sie oft der einfachste Weg, an Geld zu kommen, das dir sowieso schon gehört.“
Inhalt
- Der größte Irrtum rund um die Steuererklärung
- Das Finanzamt kennt deine Ausgaben nicht automatisch
- Ich habe meine erste Steuererklärung viel zu lange vor mir hergeschoben
- Lohnt sich eine Steuererklärung überhaupt?
- Wer muss überhaupt eine Steuererklärung abgeben?
- Warum der Arbeitnehmer-Pauschbetrag nur der Anfang ist
- Welche Ausgaben können häufig berücksichtigt werden?
- Der Sparer-Pauschbetrag: Besonders wichtig, wenn du investierst
- Heute ist eine Steuererklärung einfacher als je zuvor
- Diese Fehler kosten jedes Jahr unnötig Geld
- Finanzmutig-Moment: Stell dir vor…
- Fazit
- Häufige Fragen zur Steuererklärung
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Der Arbeitnehmer-Pauschbetrag beträgt 1.230 Euro (§ 9a EStG). Der Sparer-Pauschbetrag beträgt 1.000 Euro pro Person, 2.000 Euro bei Zusammenveranlagung (§ 20 Abs. 9 EStG). Angaben zu Fristen basieren auf § 149 sowie §§ 169-170 der Abgabenordnung. Alle Angaben ohne Gewähr, da sich steuerliche Regelungen ändern können.
Kurz erklärt
Eine Steuererklärung lohnt sich für viele Arbeitnehmerinnen, selbst dann, wenn sie gesetzlich nicht dazu verpflichtet sind. Der Arbeitnehmer-Pauschbetrag von 1.230 Euro wird zwar automatisch berücksichtigt, doch wer höhere berufliche Ausgaben hatte, kann seine Steuerlast oft zusätzlich senken. Mit modernen Steuer-Programmen kannst du deine Steuererklärung machen, oft in nur 20 bis 30 Minuten, ganz ohne Steuerstudium oder komplizierte Formulare.
Der größte Irrtum rund um die Steuererklärung
Du arbeitest hart. Warum solltest du dann auf dein eigenes Geld verzichten?
Hand aufs Herz: Wann hast du das letzte Mal gedacht, ach, ich schenke dem Finanzamt einfach ein bisschen Geld? Vermutlich nie. Und trotzdem passiert genau das jedes Jahr.
Nicht, weil Menschen zu viel Steuern zahlen möchten, sondern weil viele glauben, dass eine Steuererklärung kompliziert, zeitaufwendig oder nur etwas für Menschen mit dicken Aktenordnern ist. Vielleicht kennst du das: nach der Elternzeit, beim Wiedereinstieg in Teilzeit, im ersten Job nach der Ausbildung, oder direkt nach einer Gehaltserhöhung, immer scheint gerade ein schlechter Zeitpunkt für dieses Thema zu sein.
Ehrlich? Es gibt keinen perfekten Zeitpunkt. Genau deshalb hören viele an diesem Punkt auf, obwohl sich der Blick auf die Steuererklärung finanziell lohnen kann. Denn das Finanzamt weiß nicht automatisch, welche beruflichen Ausgaben du im Laufe des Jahres hattest.
Das Finanzamt kennt deine Ausgaben nicht automatisch
Es weiß nicht, wie weit dein Arbeitsweg ist, welche Fortbildung du selbst bezahlt hast oder ob du dir einen Laptop für den Job angeschafft hast. Diese Informationen musst du selbst angeben. Und genau deshalb bekommen viele Arbeitnehmerinnen Geld zurück. Nicht, weil sie einen besonderen Trick kennen, sondern weil sie ihre Steuererklärung machen.
Finanzmutig-Erinnerung
Eine Steuererstattung ist in vielen Fällen kein Geschenk vom Finanzamt. Häufig bekommst du Geld zurück, das im Laufe des Jahres bereits von deinem Gehalt einbehalten wurde und dir nach den geltenden Steuervorschriften zusteht.
Ich habe meine erste Steuererklärung viel zu lange vor mir hergeschoben
Wenn ich ehrlich bin, dachte ich früher, dass eine Steuererklärung unglaublich kompliziert sein muss. Ich hatte Bilder im Kopf von endlosen Formularen, unverständlichen Paragraphen und Menschen, die sich stundenlang durch Belege arbeiten. Also habe ich das Thema immer wieder verschoben.
„Nächstes Wochenende.“ „Nach dem Urlaub.“ „Wenn ich mehr Zeit habe.“
Irgendwann habe ich mich dann doch hingesetzt. Und weißt du, was mich am meisten überrascht hat? Nicht die Formulare, nicht die Fragen, sondern die Erkenntnis, dass ich mir jahrelang unnötig Sorgen gemacht hatte.
Genau hier passiert etwas Spannendes: Mit einem guten Steuer-Programm wurde ich Schritt für Schritt durch alles geführt. Am Ende stand eine Steuererstattung, mit der ich überhaupt nicht gerechnet hatte.
Seitdem gehört die Steuererklärung für mich genauso zum Jahresabschluss wie der Blick aufs Sparkonto. Nicht, weil ich Steuern spannend finde, sondern weil ich kein Geld verschenken möchte.
Finanzmutig-Erinnerung
Vermögen entsteht nicht nur dadurch, dass du mehr verdienst, sondern auch dadurch, dass du aufhörst, Geld zu verschenken.
Lohnt sich eine Steuererklärung überhaupt?
Die kurze Antwort: Für viele Arbeitnehmerinnen ja. Das bedeutet allerdings nicht, dass jede Steuererklärung automatisch zu einer hohen Erstattung führt. Ob und wie viel Geld du zurückbekommst, hängt immer von deiner persönlichen Situation ab.
Vielleicht bist du täglich zur Arbeit gependelt, vielleicht hast du im Homeoffice gearbeitet, vielleicht hast du einen Laptop gekauft oder eine Weiterbildung bezahlt. All diese Kosten können, wenn die gesetzlichen Voraussetzungen erfüllt sind, deine Steuerlast beeinflussen.
📌 Schon gewusst? Auch wenn du nicht zur Abgabe verpflichtet bist, kann eine freiwillige Steuererklärung sinnvoll sein. Ob sie sich finanziell lohnt, hängt immer von deiner persönlichen Situation und deinen tatsächlich entstandenen Kosten ab.
Wer muss überhaupt eine Steuererklärung abgeben?
Nicht jede Arbeitnehmerin ist gesetzlich verpflichtet, eine Steuererklärung einzureichen. Eine sogenannte Pflichtveranlagung besteht beispielsweise, wenn du Elterngeld oder andere Lohnersatzleistungen erhalten hast, mehrere Arbeitgeber gleichzeitig hattest oder bestimmte Freibeträge berücksichtigt wurden. Auch höhere Nebeneinkünfte können eine Pflicht zur Abgabe auslösen.
Viele Arbeitnehmerinnen können ihre Steuererklärung jedoch freiwillig abgeben, bis zu vier Jahre rückwirkend. Vielleicht hast du also sogar aus den vergangenen Jahren noch Anspruch auf eine Steuererstattung, ohne es zu wissen.
Warum der Arbeitnehmer-Pauschbetrag nur der Anfang ist
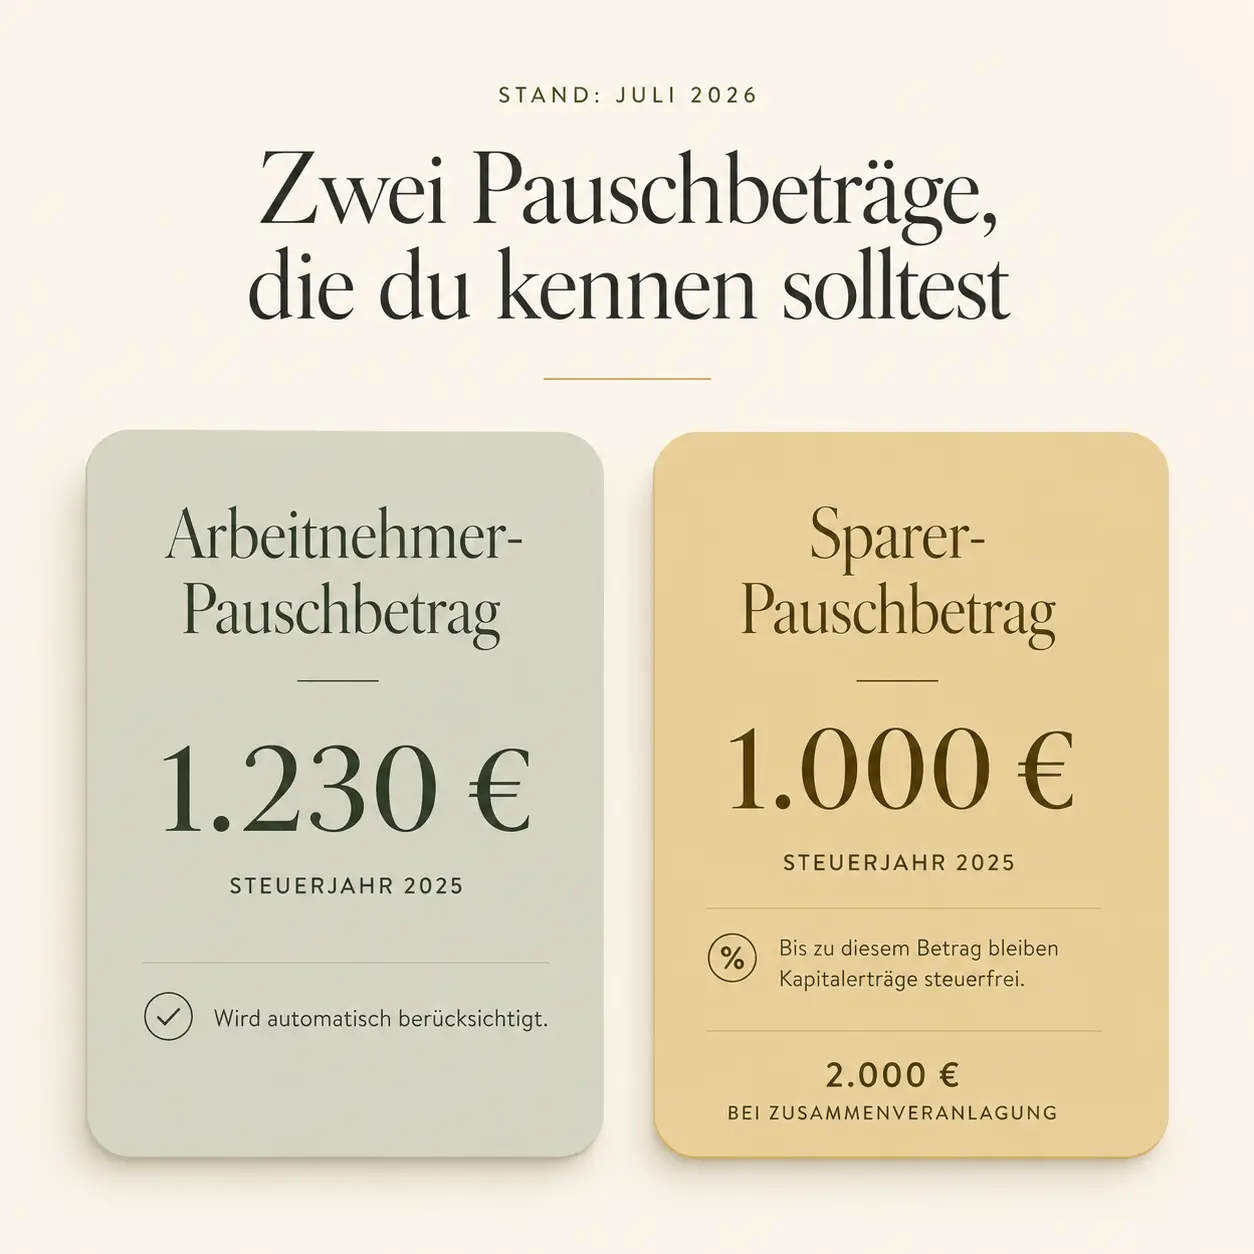
Wenn du angestellt bist, berücksichtigt das Finanzamt automatisch einen Arbeitnehmer-Pauschbetrag von 1.230 Euro (Stand: November 2026).
Das klingt zunächst gut, schließlich musst du dafür nichts tun. Doch genau hier liegt ein Missverständnis, das viele Geld kosten kann: Der Pauschbetrag ist lediglich ein Mindestbetrag. Er bedeutet nicht, dass deine tatsächlichen Kosten auf diesen Betrag begrenzt sind.
Du weißt noch nicht, ob sich das bei dir überhaupt lohnt? Genau dafür ist dieser kurze Selbstcheck da. Ein paar Situationen zum Wiedererkennen, keine Zahlen nötig, keine Vorkenntnisse.
Alle Angaben bleiben ausschließlich in deinem Browser. Es werden keine Daten gespeichert oder übertragen.
Welche Ausgaben können häufig berücksichtigt werden?
Jede Lebenssituation ist anders, deshalb gibt es keine Liste, die auf alle passt. Einige beruflich veranlasste Kosten tauchen jedoch bei vielen Arbeitnehmerinnen regelmäßig auf, egal ob im ersten Job, nach einer Gehaltserhöhung oder beim Wiedereinstieg nach der Elternzeit.
- Fahrten zur Arbeit
Entfernungspauschale, unabhängig davon, ob du mit Auto, Bahn oder Fahrrad unterwegs bist. Seit 2026 gelten 38 Cent pro Entfernungskilometer ab dem ersten Kilometer. Für das Steuerjahr 2025 sind es noch 30 Cent für die ersten 20 Kilometer und 38 Cent ab dem 21. Kilometer. - Arbeitsmittel
Laptop, Monitor, Bürostuhl oder Fachliteratur können als Werbungskosten abziehbar sein, sofern die gesetzlichen Voraussetzungen erfüllt sind, auch anteilig bei privater Mitnutzung. - Fort- und Weiterbildungen
Seminare, Online-Kurse, Fachbücher mit Bezug zu deinem Beruf. - Homeoffice
Unter den gesetzlichen Voraussetzungen kann für Homeoffice-Tage die Homeoffice-Pauschale berücksichtigt werden, 6 Euro pro Tag und höchstens 1.260 Euro im Jahr. Ein eigenes Arbeitszimmer ist dafür nicht erforderlich. - Weitere mögliche Kosten
Telefonkosten, Kontoführungsgebühren, Gewerkschaftsbeiträge, je nach Einzelfall.
💡 Finanzmutig-Tipp
Du musst nicht jede Quittung aufbewahren, weil sie vielleicht irgendwann wichtig sein könnte. Gewöhne dir stattdessen eine einfache Routine an: Immer wenn du etwas für deinen Beruf kaufst, fotografierst du den Beleg direkt mit deinem Smartphone.
Der Sparer-Pauschbetrag: Besonders wichtig, wenn du investierst
Wenn du bereits einen ETF-Sparplan hast oder gerade mit dem Vermögensaufbau beginnst, solltest du noch einen zweiten Pauschbetrag kennen, den Sparer-Pauschbetrag.
Er betrifft Zinsen, Dividenden, ETF-Ausschüttungen sowie weitere steuerpflichtige Kapitalerträge. Der Sparer-Pauschbetrag beträgt derzeit 1.000 Euro pro Person, 2.000 Euro bei zusammen veranlagten Paaren.
Was genau ist ein Freistellungsauftrag?
Ein Freistellungsauftrag teilt deiner Bank oder deinem Broker mit, dass deine Kapitalerträge zunächst bis zur Höhe deines Sparer-Pauschbetrags steuerfrei bleiben sollen. Ohne einen solchen Auftrag behält das Kreditinstitut Abgeltungsteuer sowie den Solidaritätszuschlag und gegebenenfalls Kirchensteuer ein.
Beispielrechnung
Sophie und ihr Freistellungsauftrag
Sophie spart jeden Monat 250 Euro in einen ETF. Im Laufe des Jahres erzielt sie Kapitalerträge von insgesamt 620 Euro.
Mit Freistellungsauftrag: Da ihre Kapitalerträge unter dem Sparer-Pauschbetrag von 1.000 Euro liegen, wird grundsätzlich keine Abgeltungsteuer einbehalten.
Ohne Freistellungsauftrag: Ihr Broker führt zunächst Steuern ab. Sophie kann sich diese später über ihre Steuererklärung zurückholen, einfacher wäre es gewesen, den Freistellungsauftrag direkt einzurichten.
Vorausgesetzt, es liegen keine anderen steuerlichen Besonderheiten vor.
💡 Finanzmutig-Tipp
Öffne heute dein Depot und prüfe, ob ein Freistellungsauftrag hinterlegt ist. Falls nicht, richte ihn direkt ein. Dieser kleine Schritt dauert oft weniger als fünf Minuten.
Wenn du noch keinen ETF-Sparplan hast, zeigt dir der Artikel ETF-Sparplan eröffnen, wie du startest. Deine erste Rechnung dazu kannst du direkt im ETF-Sparplan-Rechner durchspielen.
Heute ist eine Steuererklärung einfacher als je zuvor
Viele denken bei einer Steuererklärung immer noch an komplizierte Formulare und unverständliche Fachbegriffe. Die Realität sieht heute deutlich entspannter aus.
Moderne Steuer-Programme führen dich Schritt für Schritt durch deine persönliche Situation. Statt Paragraphen zu lesen, beantwortest du einfache Fragen. Auf Grundlage deiner Antworten erstellt das Programm die passenden Steuerformulare.
Meine Empfehlung · Anzeige
„Ich weiß noch genau, wie ich meine erste Steuererklärung immer wieder verschoben habe. Genau deshalb empfehle ich heute smartsteuer, verständliche Fragen statt Formulare, und du siehst schon während der Eingabe, wie sich deine voraussichtliche Erstattung entwickelt.“
smartsteuer*
* Affiliate-Link: Finanzmutig erhält ggf. eine Provision. Für dich ändert sich am Preis nichts.
Wenn du dich zunächst nur informieren möchtest, findest du auf steuertipps.de* (Anzeige) viele kostenlose Informationen zu aktuellen Steuerregeln.
Diese Fehler kosten jedes Jahr unnötig Geld
1. „Das lohnt sich bei mir bestimmt nicht“
Der häufigste Gedanke überhaupt, auch ich hatte ihn jahrelang. Ob es sich lohnt, lässt sich erst beurteilen, wenn die persönliche Situation geprüft wurde.
2. Belege erst am Jahresende suchen
Kennst du dieses Gefühl? Du weißt genau, dass du irgendwann im Frühjahr einen Laptop gekauft hast. Aber wo ist die Rechnung?
💡 Finanzmutig-Tipp
Richte dir in deiner E-Mail einen Ordner mit dem Namen „Steuer“ ein. Digitale Rechnungen verschiebst du sofort dorthin, Papierbelege fotografierst du direkt nach dem Kauf.
3. Den Freistellungsauftrag vergessen
Wer investiert, denkt oft zuerst an Rendite. Steuern geraten dabei leicht in den Hintergrund.
4. Die Steuererklärung immer wieder verschieben
„Das mache ich irgendwann.“ Aus Tagen werden Wochen, aus Wochen werden Monate. Der schwierigste Schritt ist meistens nicht das Ausfüllen, sondern anzufangen.
Finanzmutig-Erinnerung
Finanzielle Freiheit entsteht selten durch eine einzige große Entscheidung. Sie entsteht durch viele kleine Entscheidungen, die du konsequent triffst.
Finanzmutig-Check
Bevor du diesen Artikel schließt, nimm dir zwei Minuten Zeit. Kannst du alle Fragen mit Ja beantworten?
- Ich weiß, ob ich eine Steuererklärung abgeben muss oder freiwillig abgeben kann.
- Ich kenne den Unterschied zwischen Arbeitnehmer-Pauschbetrag und Sparer-Pauschbetrag.
- Ich habe geprüft, ob bei meinem Broker ein Freistellungsauftrag hinterlegt ist.
- Ich sammle berufliche Belege an einem festen Ort.
- Ich weiß, welches Steuer-Programm ich für meine Steuererklärung nutzen möchte.
Wenn noch nicht alle Häkchen gesetzt sind, ist das überhaupt kein Problem. Du weißt jetzt, womit du anfangen kannst.
Finanzmutig-Moment: Stell dir vor…
Ein paar Wochen sind vergangen. Du öffnest deinen Briefkasten. Zwischen Werbung und Rechnungen liegt ein Brief vom Finanzamt.
Du setzt dich mit einer Tasse Kaffee an den Küchentisch. Langsam öffnest du den Bescheid. Steuererstattung: 800 Euro. Nur als Beispiel, bei dir kann es mehr oder weniger sein.
Für einen kurzen Moment denkst du: „Damit habe ich gar nicht gerechnet.“
Was machst du jetzt?
Vielleicht ist sie der Anfang deines Notgroschens. Vielleicht investierst du sie in deinen ETF-Sparplan, oder in dein FIRE-Ziel. Vielleicht finanzierst du damit eine Weiterbildung, die dein Einkommen langfristig erhöht.
💡 Finanzmutig-Tipp
Jeder Euro hat einen Job. Je bewusster du ihn einsetzt, desto näher kommst du deinen finanziellen Zielen.
Zusammenfassung
- Prüfe, ob deine Werbungskosten über dem Arbeitnehmer-Pauschbetrag von 1.230 Euro liegen
- Prüfe heute deinen Freistellungsauftrag bei deinem Broker
- Sammle deine Belege digital, direkt nach dem Kauf
- Reiche deine Steuererklärung ab, freiwillig geht bis zu 4 Jahre rückwirkend
- Nutze ein Steuer-Tool, das dich Schritt für Schritt führt
Fazit
Eine Steuererklärung verändert dein Leben nicht über Nacht. Aber sie kann der Moment sein, an dem du aufhörst, Geld zu verschenken. Du musst keine Steuerexpertin sein, du musst nur den ersten Schritt machen.
Und vielleicht wartet am Ende nicht nur eine Steuererstattung auf dich, sondern der Startschuss für deinen Vermögensaufbau. Denn finanzielle Freiheit beginnt selten mit einer großen Entscheidung, sondern mit vielen kleinen, die du konsequent triffst.
Dein nächster Schritt
Bevor du deine Steuererstattung ausgibst: Lies das hier
Herzlichen Glückwunsch, du weißt jetzt, wie du dir Geld vom Finanzamt zurückholst. Die spannendere Frage: Was machst du damit, wenn es auf deinem Konto landet?
Häufige Fragen zur Steuererklärung
Muss ich überhaupt eine Steuererklärung machen?
Lohnt sich eine Steuererklärung auch in Teilzeit?
Wie hoch ist der Arbeitnehmer-Pauschbetrag?
Was ist der Sparer-Pauschbetrag?
Bis wann muss ich meine Steuererklärung abgeben?
Brauche ich einen Steuerberater?
Wie viel Geld bekomme ich zurück?
Quellen & weiterführende Informationen
- Gesetze im Internet: § 46 EStG, Pflichtveranlagung
- Gesetze im Internet: § 9a EStG, Arbeitnehmer-Pauschbetrag
- Gesetze im Internet: § 9 EStG, Werbungskosten und Entfernungspauschale
- Gesetze im Internet: § 4 Abs. 5 Nr. 6c EStG, Homeoffice-Pauschale
- Gesetze im Internet: § 20 EStG, Sparer-Pauschbetrag
- Gesetze im Internet: § 149 AO, Abgabe der Steuererklärungen
- Gesetze im Internet: § 169 AO, Festsetzungsfrist
- ZDFheute: Pendlerpauschale steigt ab 2026
- ELSTER: offizielles Steuerportal der Steuerverwaltung
Stand: November 2026. Steuerliche Angaben beruhen auf der Rechtslage zu diesem Zeitpunkt, Beispiele sind vereinfacht. Dieser Artikel dient ausschließlich der allgemeinen Information und ersetzt keine Steuerberatung. Für deine persönliche Situation wende dich bitte an eine Steuerberatung oder einen Lohnsteuerhilfeverein.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.