Ausschüttend oder thesaurierend? Welcher ETF wirklich besser zu dir passt
„Ich hab jahrelang gedacht, thesaurierend sei einfach die ‚bessere‘ Variante. Bis mir klar wurde: Ich hatte die Frage falsch gestellt.“
Inhalt
- Ausschüttend oder thesaurierend in 30 Sekunden
- Was bedeutet ein ausschüttender ETF?
- Was bedeutet ein thesaurierender ETF?
- Der wichtigste Unterschied
- Was passiert bei einem 100-Euro-Sparplan?
- Ausschüttend oder thesaurierend für den Vermögensaufbau?
- Ausschüttend oder thesaurierend für Anfänger?
- Steuerlich: Macht das heute überhaupt noch einen Unterschied?
- Für Kinder sparen: Ausschüttend oder thesaurierend?
- Ausschüttend oder thesaurierend im Ruhestand?
- Ausschüttend oder thesaurierend bei größerem Vermögen?
- Die häufigsten Irrtümer
- Meine persönliche Empfehlung
- Fazit
- Häufige Fragen zu ausschüttenden und thesaurierenden ETFs
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Steuerliche Angaben wie Sparerpauschbetrag, Teilfreistellung und Vorabpauschale beziehen sich auf die aktuelle Rechtslage in Deutschland und können sich ändern. Alle Beispiele sind vereinfachte Modellrechnungen.
Ausschüttend oder thesaurierend? (kurz & knapp für Eilige)
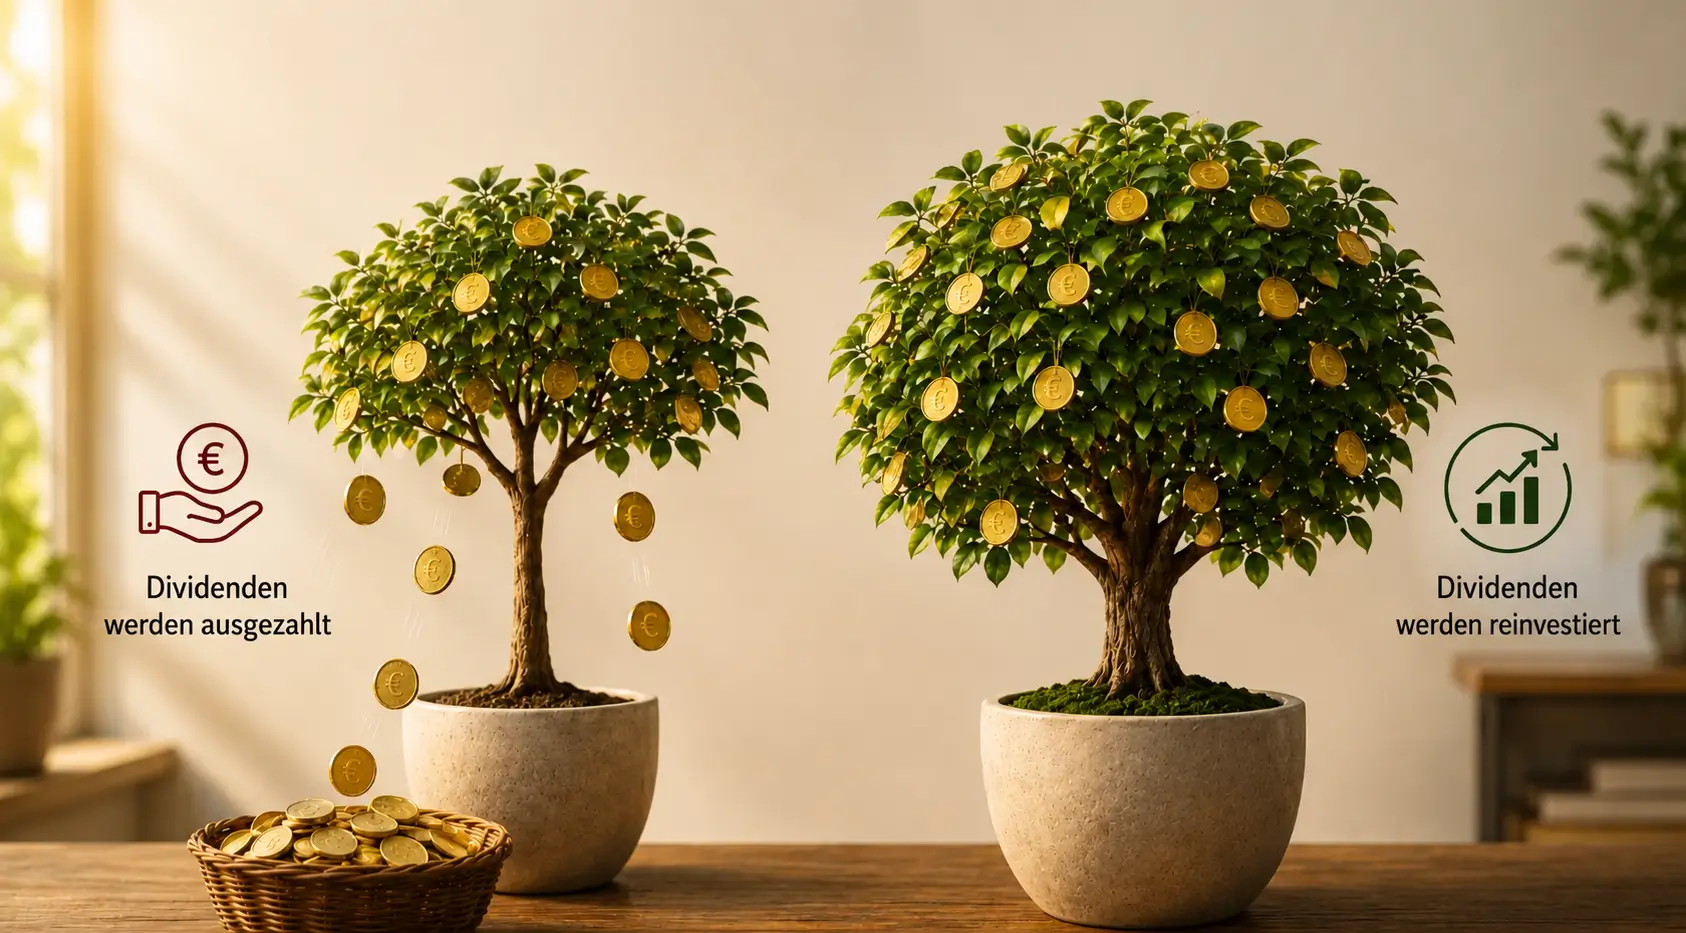
Ausschüttende ETFs zahlen Dividenden und Erträge regelmäßig aus. Thesaurierende ETFs legen diese Erträge automatisch wieder an. Beide investieren in dieselben Unternehmen, der Unterschied liegt ausschließlich darin, was mit den Erträgen passiert. Kein ETF-Typ ist automatisch besser als der andere.
Für dich besonders relevant, wenn du deinen ersten ETF-Sparplan einrichtest und dich fragst, welche Variante besser zu dir passt, egal ob für Vermögensaufbau, laufendes Einkommen oder das Kinderdepot.
Ich saß vor zwei ETFs, die auf den ersten Blick fast identisch aussahen. Gleicher Index, ähnliche Kosten, und trotzdem zwei verschiedene Produkte mit unterschiedlichen Namen am Ende: einmal „Dis“, einmal „Acc“. Mein erster Gedanke war: Einer davon muss doch besser sein.
War er nicht. Was ich damals nicht verstanden hatte: Die eigentliche Frage ist nicht, welcher ETF mehr Rendite bringt. Beide ETFs auf denselben Index erwirtschaften im Kern dieselbe Rendite. Die wirkliche Frage ist, was du mit den Erträgen vorhast. Willst du sie automatisch weiter wachsen lassen, oder willst du sie als zusätzliches Einkommen nutzen?
Beides ist richtig. Ein ausschüttender ETF ist kein Kompromiss und keine schlechtere Wahl. Wenn laufendes Einkommen dein Ziel ist, musst du die Rendite nicht zwingend weiter investieren. Du kannst mit beiden Varianten erfolgreich Vermögen aufbauen. Der größte Fehler ist meistens nicht die Wahl zwischen ausschüttend und thesaurierend. Der größte Fehler ist, gar nicht anzufangen.
Ausschüttend oder thesaurierend in 30 Sekunden
| Merkmal | Ausschüttend | Thesaurierend |
|---|---|---|
| Erträge | Werden ausgezahlt | Werden reinvestiert |
| Zinseszinseffekt | Nur bei manueller Reinvestition | Automatisch |
| Laufendes Einkommen | Ja | Nein |
| Aufwand | Kann höher sein, wenn reinvestiert wird | Sehr gering |
| Steuer | Sofort bei Ausschüttung | Vorabpauschale + bei Verkauf |
| Für Kinder/langen Horizont | Bedingt | Sehr gut |
| Als Einkommensquelle | Sehr gut | Nicht geeignet |
💡 1 Minute Finanzwissen mit Chrissi: Was sind Dividenden?
Wenn Unternehmen Gewinne erzielen, können sie einen Teil davon an ihre Aktionäre ausschütten. Diese Ausschüttung nennt man Dividende. Besitzt du einen ETF, sammelt der Fonds die Dividenden aller enthaltenen Unternehmen und entscheidet anschließend, was damit passiert: Auszahlung an dich (ausschüttend) oder automatische Wiederanlage (thesaurierend). Deshalb spielen Dividenden bei dieser Entscheidung die zentrale Rolle.
Mehr dazu im Mikropost Was sind Dividenden? Einfach erklärt.
Was bedeutet ein ausschüttender ETF?
Ein ausschüttender ETF zahlt die Erträge regelmäßig an dich aus. Dabei handelt es sich meist um Dividenden der enthaltenen Unternehmen. Je nach ETF erfolgen die Ausschüttungen monatlich, vierteljährlich, halbjährlich oder jährlich.
Die Auszahlung landet auf deinem Verrechnungskonto. Danach entscheidest du selbst, was mit dem Geld passieren soll, ausgeben, sparen oder erneut investieren. Viele Anlegerinnen mögen diese Variante, weil sie sehen können, dass ihr Geld tatsächlich Erträge erwirtschaftet. Gerade am Anfang kann das motivierend sein.
Was bedeutet ein thesaurierender ETF?
Ein thesaurierender ETF funktioniert grundsätzlich genauso. Auch hier entstehen Dividenden und andere Erträge. Der Unterschied: Die Erträge werden nicht an dich ausgezahlt. Stattdessen investiert der ETF sie automatisch wieder.
Du musst nichts tun. Die Wiederanlage läuft vollständig im Hintergrund. Dadurch wächst dein investiertes Vermögen automatisch weiter.
Der wichtigste Unterschied
Viele Anlegerinnen glauben, dass ausschüttende ETFs mehr Rendite bringen. Das stimmt nicht. Ausschüttende und thesaurierende ETFs auf denselben Index investieren in dieselben Unternehmen. Der entscheidende Unterschied liegt darin, was mit den Erträgen passiert: Beim ausschüttenden ETF erfolgt eine Auszahlung, beim thesaurierenden ETF eine automatische Wiederanlage. Es sind allerdings zwei separate Produkte mit eigener ISIN. Kostenquote oder Auflagedatum können sich deshalb leicht unterscheiden, das ändert aber nichts am Grundprinzip.
Die eigentliche Frage lautet also: Möchtest du die Erträge selbst verwalten, oder soll der ETF das automatisch übernehmen?
Finanzmutig-Erinnerung
Du musst nicht die perfekte ETF-Entscheidung treffen. Du brauchst nur eine Entscheidung, die du die nächsten Jahre entspannt durchhalten kannst.
Was passiert bei einem 100-Euro-Sparplan?
Nehmen wir an, du investierst 100 Euro monatlich über 30 Jahre in einen breit gestreuten Welt-ETF. Dann zahlst du insgesamt 36.000 Euro ein. Zusätzlich entstehen über die Jahre Dividenden und Kursgewinne. Genau hier zeigt sich der Unterschied.
Bei einem thesaurierenden ETF werden die Erträge automatisch weiter investiert. Bei einem ausschüttenden ETF musst du die Ausschüttungen selbst wieder anlegen, wenn du denselben Effekt erzielen möchtest, tust du das nicht, fehlt am Ende die Rendite, die dieses Geld erwirtschaftet hätte. Das ist reine Zinseszins-Mathematik, unabhängig vom konkreten ETF.
Ein MSCI-World-ETF erzielte von 2014 bis 2023 eine durchschnittliche Rendite von rund 11 % pro Jahr, die aktuelle Dividendenrendite gängiger MSCI-World-ETFs liegt bei etwa 1,0 bis 1,2 %, das entspricht einem Dividendenanteil von grob 10 bis 12 % der Gesamtrendite, der Rest stammt aus Kurswachstum. Diese Größenordnung ist als Richtwert im Vergleichsrechner hinterlegt.
Ein Hinweis zur Einordnung: Ausschüttende und thesaurierende ETFs auf denselben Index sind in der Praxis zwei separate Produkte mit eigener ISIN und oft leicht unterschiedlicher Kostenquote. Der Vergleichsrechner zeigt deshalb keine zwei Produkte, sondern zwei Verhaltensweisen bei derselben angenommenen Rendite.
Beispielrechnung
10.000 € über 20 Jahre, drei Wege
Gleiche Einmalanlage, gleiche angenommene Rendite (7 % p.a.), der einzige Unterschied: was mit den Ausschüttungen passiert.
- Thesaurierend / ausschüttend + sofort reinvestiert
- Thesaurierend (automatische Wiederanlage): ≈ 40.387 €
- Ausschüttend, jede Auszahlung sofort reinvestiert: ≈ 40.387 €
- Ausschüttend, Auszahlungen ausgegeben: ≈ 37.486 € (Depot ≈ 34.173 € plus erhaltene Auszahlungen ≈ 3.313 €)
Die Kernerkenntnis: Nicht ausschüttend vs. thesaurierend entscheidet, sondern was mit den Ausschüttungen passiert. Wer jede Auszahlung sofort und zur gleichen Rendite reinvestiert, landet unabhängig von der ETF-Art beim gleichen Ergebnis. Wer Ausschüttungen ausgibt, hat am Ende zwar insgesamt mehr „gesehenes“ Geld (37.486 € statt nur das Depot), aber durch den entgangenen Zinseszins rund 2.900 € weniger als bei voller Wiederanlage.
Modellrechnung: 10.000 € Einmalanlage, 7 % Rendite p.a., Dividendenanteil 12 % (Richtwert MSCI World). Die Reinvestition wird vereinfachend als sofort und zur gleichen Rendite angenommen, ohne Verzögerung, Spread oder Cash-Phase auf dem Verrechnungskonto. Keine Steuern oder Gebühren berücksichtigt. Keine Anlageberatung.
Ausschüttend oder thesaurierend für den Vermögensaufbau?
Wenn dein Ziel langfristiger Vermögensaufbau ist, würde ich persönlich meistens einen thesaurierenden ETF bevorzugen. Nicht weil er automatisch mehr Rendite erzielt. Sondern weil er weniger Entscheidungen erfordert.
Der ETF übernimmt die Wiederanlage für dich. Es gibt keine Ausschüttungen, die monatelang ungenutzt auf dem Konto liegen bleiben. Es gibt keine zusätzlichen Schritte. Alles läuft automatisch.
Wer Ausschüttungen konsequent wieder investiert, kann mit einem ausschüttenden ETF ebenfalls sehr gute Ergebnisse erzielen. In der Praxis sind wir Menschen jedoch nicht immer perfekt. Genau deshalb kann Einfachheit ein großer Vorteil sein.
Finanzmutig-Erinnerung
Vermögen entsteht selten durch die perfekte ETF-Auswahl. Vermögen entsteht durch Zeit, Geduld und Regelmäßigkeit.
Ausschüttend oder thesaurierend für Anfänger?
Diese Frage wird mir besonders häufig gestellt. Meine Antwort: Für die meisten Anfängerinnen ist ein thesaurierender ETF die einfachere Lösung. Weil weniger Entscheidungen notwendig sind. Du richtest deinen Sparplan einmal ein, danach übernimmt der ETF die Wiederanlage.
Gerade am Anfang ist Einfachheit oft wichtiger als die letzte Optimierung. Wenn ich heute komplett neu starten müsste, würde ich lieber sofort mit einem guten ETF beginnen als monatelang den perfekten ETF zu suchen.
Steuerlich: Macht das heute überhaupt noch einen Unterschied?
Früher spielte die Steuerfrage bei ausschüttenden und thesaurierenden ETFs eine deutlich größere Rolle. Heute sind die Unterschiede für viele Privatanlegerinnen wesentlich kleiner. Deshalb sollte die Entscheidung meist nicht von steuerlichen Überlegungen abhängen, wichtiger sind deine Ziele, dein Anlagehorizont und dein persönlicher Umgang mit Ausschüttungen.
Beide ETF-Arten profitieren vom Sparer-Pauschbetrag: 1.000 Euro pro Jahr für Singles, 2.000 Euro für Ehepaare, sofern ein Freistellungsauftrag bei deiner Bank eingerichtet ist. Bis zu dieser Höhe bleiben deine Kapitalerträge steuerfrei.
Bei thesaurierenden ETFs gibt es zusätzlich die sogenannte Vorabpauschale. Kurz gesagt: Weil bei thesaurierenden ETFs keine echte Auszahlung stattfindet, geht der Staat von einem kleinen Mindestertrag aus und besteuert diesen vorab, auch wenn du noch gar nichts verkauft hast. Für die meisten Sparerinnen mit normalen Sparraten ist dieser Betrag aber klein und bleibt oft komplett innerhalb des steuerfreien Sparer-Pauschbetrags.
Konkret heißt das für 2026: Der vom Bundesfinanzministerium festgelegte Basiszins liegt bei 3,20 Prozent. Davon werden 70 Prozent als Basisertrag angesetzt, also rund 2,24 Prozent deines Depotwerts zu Jahresbeginn. Bei Aktien-ETFs sind 30 Prozent davon steuerfrei (Teilfreistellung), steuerpflichtig sind also rund 70 Prozent dieses Basisertrags.
Rechenbeispiel Vorabpauschale 2026
Bei einem Depotwert von 50.000 Euro zu Jahresbeginn ergibt sich ein Basisertrag von 50.000 € × 3,20 % × 70 % = 1.120 €. Nach der Teilfreistellung sind davon 70 % steuerpflichtig, also 784 €. Ist dein Sparer-Pauschbetrag noch nicht ausgeschöpft, und bei 1.000 bzw. 2.000 Euro pro Jahr ist das bei den meisten der Fall, fällt dafür keine zusätzliche Steuer an.
Für die meisten ETF-Sparerinnen mit Sparraten im üblichen Bereich bleibt die Vorabpauschale also überschaubar oder verschwindet komplett im Freibetrag. Wichtig ist nur: Behalte etwas Guthaben auf deinem Verrechnungskonto, falls doch eine kleine Abbuchung ansteht.
Finanzmutig-Tipp
Die meisten Anlegerinnen fahren besser damit, einen ETF zu wählen, den sie langfristig verstehen und durchhalten können, statt stundenlang nach der steuerlich perfekten Lösung zu suchen.
Hinweis: Diese Angaben dienen der allgemeinen Information und ersetzen keine individuelle Steuerberatung. Werte für das Steuerjahr 2026, Stand November 2026, die genauen Beträge hängen von deiner persönlichen Situation und deinem Depotbestand ab.
Für Kinder sparen: Ausschüttend oder thesaurierend?
Dieser Abschnitt liegt mir besonders am Herzen. Wenn Eltern investieren, geht es selten nur um Rendite. Es geht um Möglichkeiten. Vielleicht möchtest du Geld zurücklegen für den Führerschein, ein Auslandsjahr, das Studium, die erste Wohnung, oder einfach einen leichteren Start ins Erwachsenenleben.
Wenn dein Kind heute drei Jahre alt ist, liegen bis zum Studienbeginn noch viele Jahre vor euch. Genau in solchen langen Zeiträumen würde ich persönlich eher zu einem thesaurierenden ETF tendieren. Die Erträge werden automatisch weiter investiert, du musst dich um nichts kümmern, und das Geld kann möglichst lange für dein Kind arbeiten.
Finanzmutig Kids
Denk nicht zuerst an ETFs. Denk an die Zukunft deines Kindes. Der ETF ist nur das Werkzeug, die eigentliche Investition erfolgt in Chancen, Möglichkeiten und Freiheit.
Mehr dazu im Kinderdepot-Vergleich.
Ausschüttend oder thesaurierend im Ruhestand?
Während der Vermögensaufbauphase steht Wachstum im Vordergrund. Im Ruhestand verändern sich die Prioritäten häufig. Dann stellen sich viele Menschen Fragen wie: Wie erhalte ich regelmäßige Einnahmen? Wie viel Geld kann ich monatlich nutzen? Muss ich ETF-Anteile verkaufen?
In dieser Lebensphase können ausschüttende ETFs interessant werden. Sie liefern regelmäßige Erträge, ohne dass automatisch Anteile verkauft werden müssen. Wichtig ist jedoch: Die Ausschüttungen allein reichen oft nicht aus, um den gesamten Lebensunterhalt zu finanzieren. Viele Anlegerinnen kombinieren deshalb Ausschüttungen und geplante Entnahmen.
Ausschüttend oder thesaurierend bei größerem Vermögen?
Mit zunehmendem Vermögen verändert sich häufig auch die Sicht auf Ausschüttungen. Bei einem kleinen Depot fallen die Auszahlungen meist überschaubar aus. Bei größeren Vermögen können regelmäßige Ausschüttungen jedoch deutlich spürbarer werden.
Deshalb stellen sich viele Anlegerinnen irgendwann die Frage: Möchte ich weiterhin alles automatisch reinvestieren, oder möchte ich regelmäßige Erträge erhalten? Beides kann sinnvoll sein, entscheidend ist, ob dein Fokus aktuell auf Vermögensaufbau oder auf laufenden Einnahmen liegt.
Die häufigsten Irrtümer
Irrtum 1: Ausschüttende ETFs bringen mehr Rendite
Nein. Die Rendite entsteht durch die Unternehmen im ETF, nicht durch die Ausschüttungsart.
Irrtum 2: Thesaurierende ETFs zahlen keine Dividenden
Doch. Die Dividenden werden lediglich automatisch wieder investiert.
Irrtum 3: Ich muss mich sofort perfekt entscheiden
Nein. Die meisten Anlegerinnen verlieren kein Vermögen durch die falsche ETF-Variante. Sie verlieren Vermögen durch verlorene Zeit.
Irrtum 4: Ausschüttungen sind kostenloses Extra-Geld
Nein. Die Ausschüttung stammt aus dem Fondsvermögen und macht dich nicht automatisch reicher.
Meine Empfehlung · Anzeige
Geprüft & empfohlen von Finanzmutig
„Drei ETF-Broker, die ich für Einsteiger empfehlen kann. Einen davon nutze ich selbst für meinen eigenen Sparplan.“
Trade Republic: ETF-Sparpläne ab 1 € · kostenlos · sehr einfache App · ideal für den Einstieg
ING Direkt-Depot*: Klassische Direktbank · Girokonto + Depot aus einer Hand · einsteigerfreundlich
Scalable Capital*: Über 3.000 ETF-Sparpläne · kostenlos ab 1 € · gut für alle, die später mehr möchten
* Affiliate-Link: Finanzmutig erhält ggf. eine Provision. Für dich ändert sich am Preis nichts.
Meine persönliche Empfehlung
Wenn mich heute jemand fragt, womit sie starten soll, würde ich persönlich meistens einen thesaurierenden ETF empfehlen. Nicht weil er automatisch mehr Rendite bringt. Sondern weil er weniger Entscheidungen erfordert.
Gerade am Anfang ist Einfachheit oft der größte Vorteil. Du richtest deinen Sparplan ein, der ETF übernimmt die Wiederanlage, und du kannst dich auf das konzentrieren, was wirklich zählt: regelmäßig investieren, langfristig denken, ruhig bleiben.
Für die meisten Menschen ist das aus meiner Sicht der entspanntere Weg. Geht es dir dagegen nicht um maximales Endkapital, sondern um laufendes Einkommen, etwa weil du bereits im Ruhestand bist oder dir regelmäßige Auszahlungen einfach wichtig sind, ist ein ausschüttender ETF genauso eine gute, bewusste Entscheidung. Keine zweite Wahl, sondern ein anderes Ziel.
Hinweis: Keine Anlageberatung. Diese Einschätzung spiegelt meine persönliche Erfahrung wider, nicht eine individuelle Empfehlung für deine Situation.
5 kurze Fragen, keine Anmeldung, kein Ergebnis-Speichern, nur eine erste Orientierung.
Finanzmutig auf einen Blick
- Ausschüttende ETFs zahlen Erträge aus, thesaurierende investieren sie automatisch wieder
- Beide Varianten können erfolgreich Vermögen aufbauen
- Für langfristige Sparziele sind thesaurierende ETFs oft besonders einfach
- Ausschüttende ETFs können im Ruhestand interessant werden
- Für Kinderdepots bevorzuge ich persönlich meist thesaurierende ETFs
- Wichtiger als die ETF-Art ist, dass du überhaupt regelmäßig investierst
Nächste Schritte
Passend zu diesem Artikel
ETF-Sparplan eröffnen · MSCI World oder FTSE All World · Kinderdepot eröffnen · Notgroschen aufbauen · ETF-Sparplan-Rechner
Unsicher welcher nächste Schritt zu dir passt?
Mach den kostenlosen Money Glow Up und finde heraus, wo du finanziell gerade stehst.
Fazit
Ausschüttend oder thesaurierend? Die ehrliche Antwort lautet: Beides kann funktionieren. Wenn du möglichst unkompliziert Vermögen aufbauen möchtest, ist ein thesaurierender ETF oft die einfachere Lösung. Wenn du regelmäßige Auszahlungen schätzt oder später laufende Erträge nutzen möchtest, kann ein ausschüttender ETF besser zu dir passen.
Viel wichtiger als diese Entscheidung ist jedoch etwas anderes: Dass du anfängst. Denn Vermögen entsteht selten durch die perfekte ETF-Auswahl. Vermögen entsteht durch viele kleine Entscheidungen, die du über Jahre und Jahrzehnte konsequent triffst.
Häufige Fragen zu ausschüttenden und thesaurierenden ETFs
Ist ein thesaurierender ETF besser?
Ist ein ausschüttender ETF sinnvoll?
Was ist langfristig besser?
Kann ich später wechseln?
Sind Ausschüttungen garantiert?
Ausschüttend oder thesaurierend für Kinder?
Ausschüttend oder thesaurierend für Anfänger?
Sind thesaurierende ETFs steuerfrei?
Kann ich mehrere ETF-Arten kombinieren?
Ist die Ausschüttungsart wichtiger als die ETF-Auswahl?
Quellen & weiterführende Informationen
- Haufe: BMF-Schreiben zum Basiszins für die Vorabpauschale 2026 (3,20 %)
- Gesetze im Internet: § 18 InvStG (Vorabpauschale)
- Gesetze im Internet: § 20 InvStG (Teilfreistellung)
- Gesetze im Internet: § 20 EStG (Sparer-Pauschbetrag)
- Zendepot: MSCI World Renditedreieck (Renditen nach Kauf- und Verkaufsjahr)
- Verbraucherzentrale: Welche Vorteile und Nachteile haben ETFs?
Stand: November 2026. Steuerliche Angaben (Sparer-Pauschbetrag, Teilfreistellung, Basiszins für die Vorabpauschale) beziehen sich auf die Rechtslage in Deutschland für das Steuerjahr 2026 und können sich ändern. Renditen der Vergangenheit sind keine Garantie für die Zukunft. Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlage- oder Steuerberatung dar.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.