Wie viel Geld solltest du mit 30, 40 und 50 gespart haben?
„Mit 30, 40 oder 50 stellen sich viele Menschen dieselbe Frage: Bin ich finanziell eigentlich auf Kurs? Doch kaum jemand spricht offen darüber.“
Inhalt
- Wie viel Geld sollte man mit 30, 40 oder 50 wirklich gespart haben?
- Die Faustregel als zusätzliche Orientierung
- Dein persönlicher Spar-Check
- Was ist deine Rentenlücke und warum ist sie der entscheidende Maßstab?
- Warum Frauen besonders genau hinschauen sollten
- Was tun, wenn du hinter dem Richtwert liegst?
- Möchtest du jetzt handeln?
- Fazit
- Häufige Fragen
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Die verwendeten Vermögenswerte basieren auf der PHF-2023-Studie der Deutschen Bundesbank, ausgewertet durch das Institut der deutschen Wirtschaft (IW). Das Sicherungsniveau stammt aus dem Rentenversicherungsbericht 2025 (BMAS). Alle Quellenangaben ohne Gewähr auf Vollständigkeit.
Kurz & knapp für Eilige
Wie viel Geld solltest du mit 30, 40 oder 50 gespart haben?
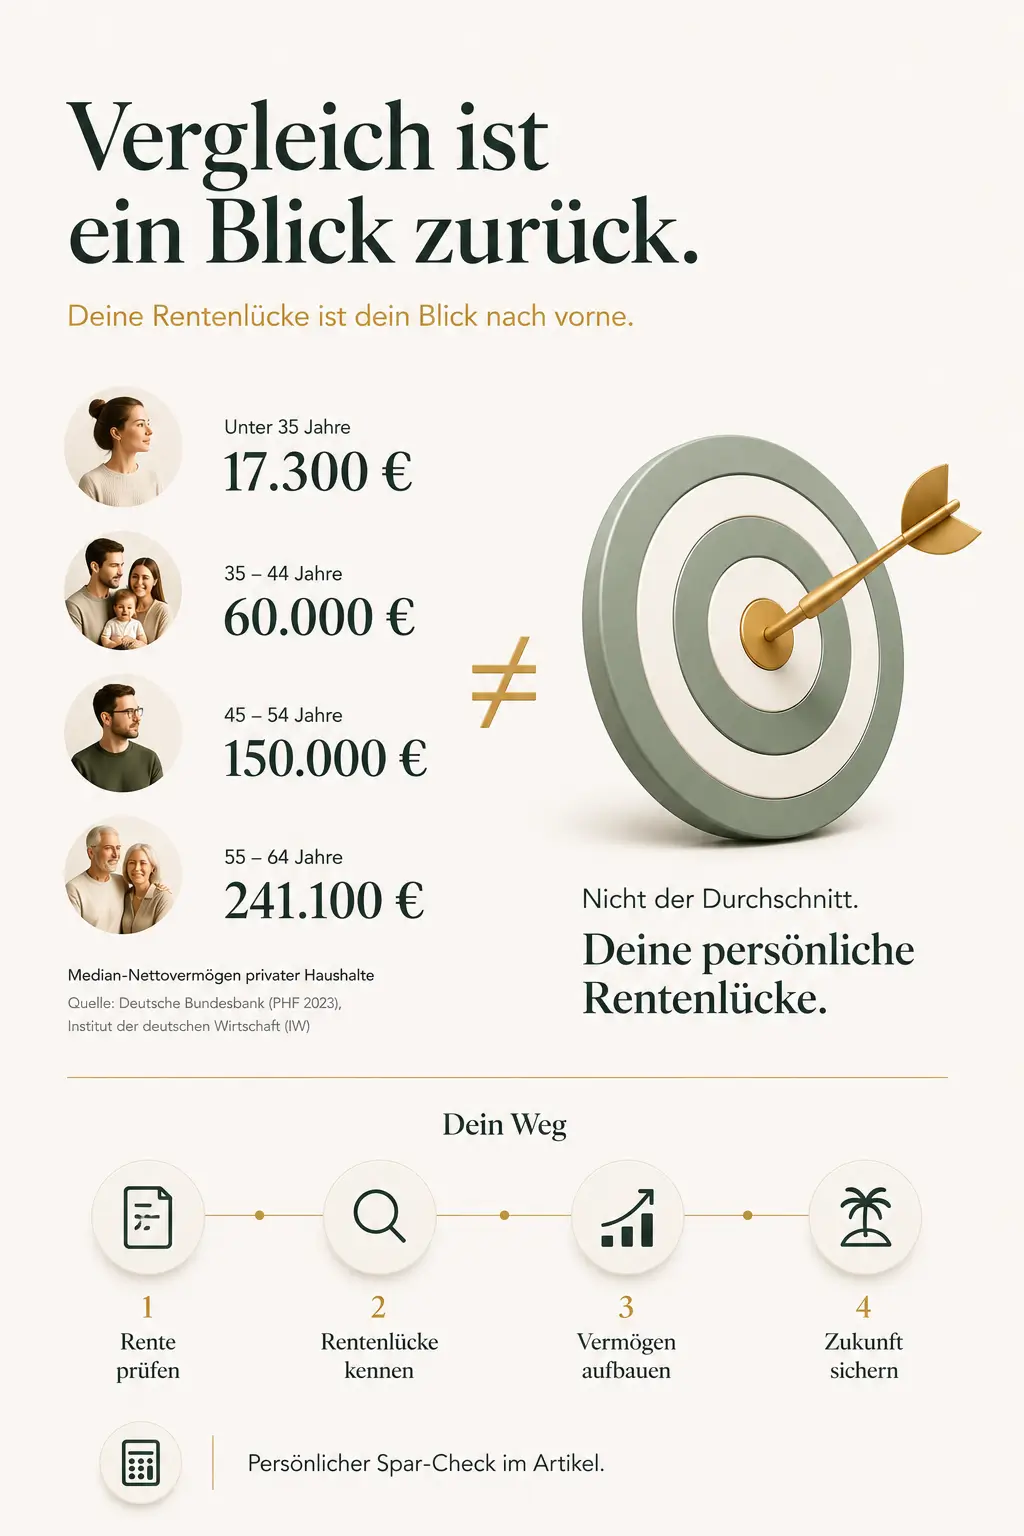
Es gibt keine feste Summe, die du mit 30, 40 oder 50 Jahren gespart haben musst. Als Orientierung zeigen aktuelle Auswertungen der Vermögensbefragung der Deutschen Bundesbank (PHF 2023): Das Median-Nettovermögen privater Haushalte liegt bei rund 17.300 Euro (unter 35 Jahre), 60.000 Euro (35 bis 44 Jahre), 150.000 Euro (45 bis 54 Jahre) und 241.100 Euro (55 bis 64 Jahre). Für deine persönliche Altersvorsorge sind diese Vergleichswerte jedoch nur ein Anhaltspunkt. Entscheidend ist, ob dein Vermögen ausreicht, um deine individuelle Rentenlücke zu schließen.
Quelle: Deutsche Bundesbank, PHF 2023, Auswertung durch das Institut der deutschen Wirtschaft (IW)
Als Bankkauffrau habe ich täglich gesehen, was andere verdienen, sparen und anlegen. Heute beschäftige ich mich täglich mit privatem Vermögensaufbau und verständlicher Finanzbildung. Trotzdem konnte ich dir lange nicht sagen, was in Deutschland eigentlich üblich ist, und ob ich selbst gut dastehe.
Vielleicht geht es dir genauso.
Du sparst. Du investierst vielleicht sogar schon. Trotzdem weißt du nicht: Reicht das eigentlich? Bin ich für mein Alter gut aufgestellt, oder liege ich zurück?
Dieser Artikel beantwortet genau das. Mit echten deutschen Zahlen, einer klaren Einordnung und einem Rechner, der dir zeigt, wo du persönlich stehst.
Wie viel Geld sollte man mit 30, 40 oder 50 wirklich gespart haben?
Die aktuellen Bundesbank-Daten
Viele fragen sich, wie viel Geld man mit 30 gespart haben sollte. Um das einzuordnen, braucht es zunächst echte Zahlen: Was haben andere Haushalte in Deutschland tatsächlich?
Die Deutsche Bundesbank erhebt regelmäßig das Vermögen privater Haushalte, die sogenannte PHF-Studie (Private Haushalte und ihre Finanzen). Die aktuellste Befragung stammt aus dem Jahr 2023 und wurde 2025 veröffentlicht. Das Institut der deutschen Wirtschaft (IW) hat diese Daten nach Altersgruppen ausgewertet.
| Altersgruppe | Median-Nettovermögen (Haushalt) |
|---|---|
| Unter 35 Jahre | 17.300 Euro |
| 35 bis 44 Jahre | ca. 60.000 Euro |
| 45 bis 54 Jahre | ca. 150.000 Euro |
| 55 bis 64 Jahre | 241.100 Euro |
Quelle: Deutsche Bundesbank, PHF 2023, Auswertung durch das Institut der deutschen Wirtschaft (IW). Die Altersgruppe richtet sich nach dem Alter der ältesten Person im Haushalt.
Wichtiger Hinweis
Diese Statistik zeigt Haushaltsvermögen, nicht das Vermögen einzelner Personen. Ein Ehepaar mit gemeinsamem Vermögen zählt als ein Haushalt. Die Werte dienen nur als grober Vergleich und lassen sich nicht direkt auf Einzelpersonen übertragen. Viel wichtiger ist, ob dein eigenes Vermögen ausreicht, um deine persönliche Rentenlücke zu schließen.
Was ist ein Medianwert? Der Median ist nicht der Durchschnitt, sondern die mittlere Zahl: Die Hälfte der Haushalte hat mehr, die Hälfte hat weniger. Weil sehr hohe Vermögen einzelner Haushalte den Durchschnitt stark nach oben verzerren, zeigt der Median die finanzielle Realität der Mitte viel ehrlicher.
Was dir diese Statistik sagt und was nicht
Diese Zahlen sind ein guter Vergleichswert. Sie zeigen, wo andere Haushalte in deinem Alter stehen. Sie sagen dir aber nicht, ob das für dich persönlich ausreicht. Das hängt davon ab, wie hoch deine gesetzliche Rente sein wird, wie viel du im Alter tatsächlich brauchst und wie lange du noch Zeit hast.
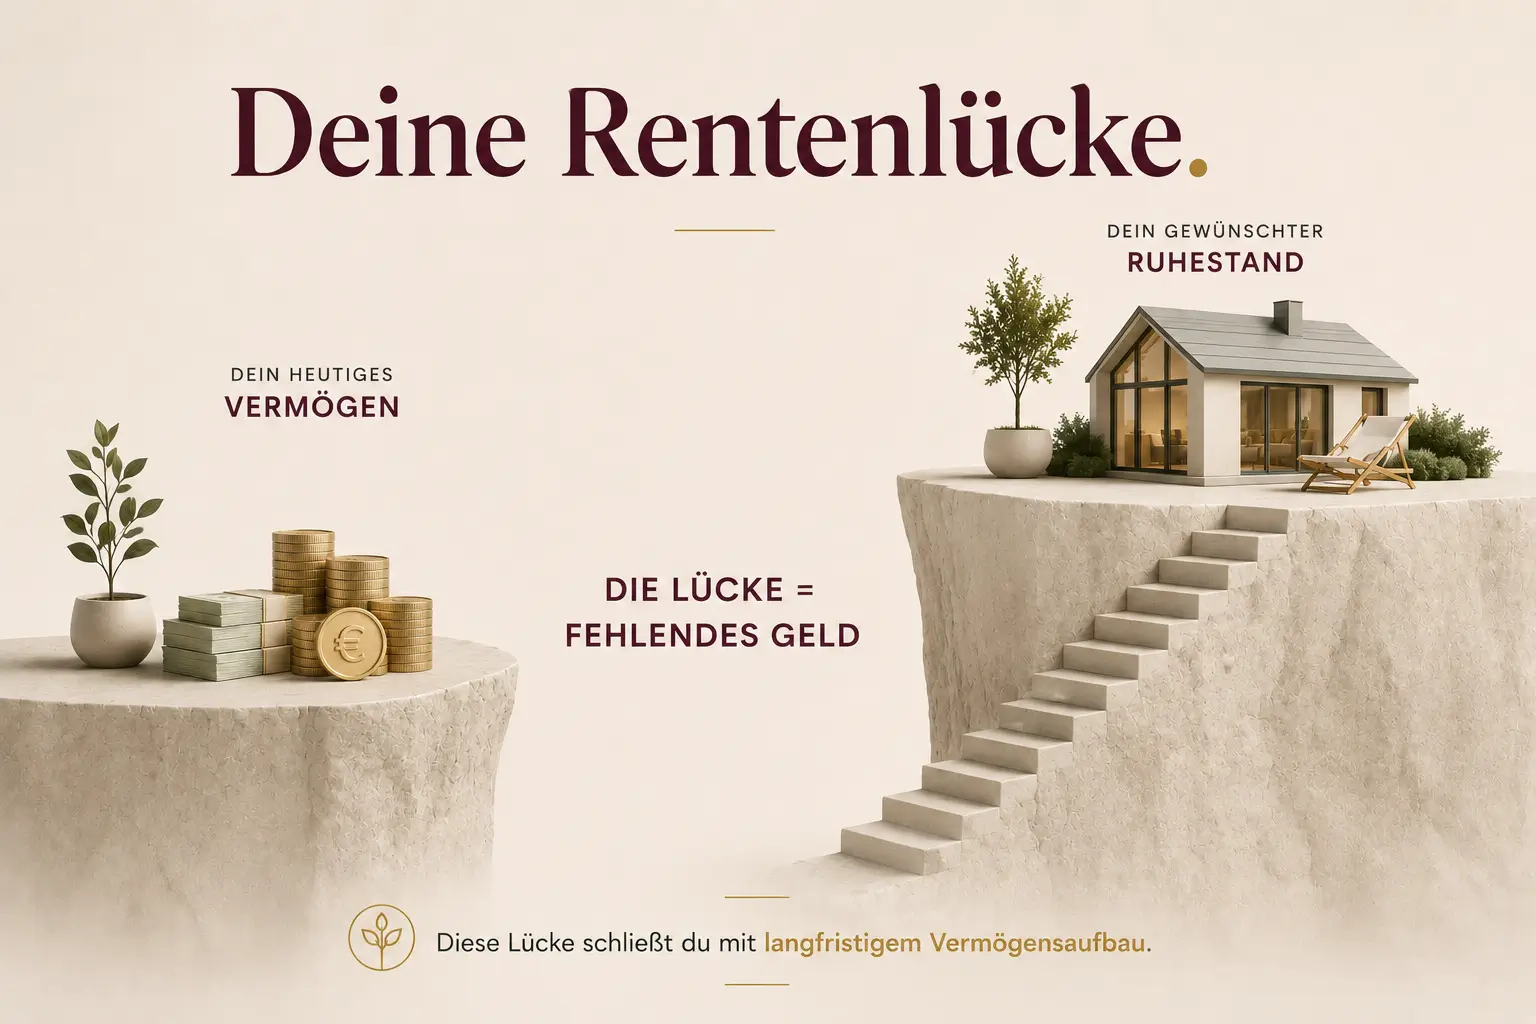
Für deine persönliche Planung ist deshalb eine andere Frage entscheidend: Wie groß ist deine Rentenlücke?
Die Faustregel als zusätzliche Orientierung
Wer sich fragt, wie viel Vermögen man mit 40 besitzen sollte, stößt in vielen Finanzratgebern auf eine häufig genannte Faustregel: Mit 30 sollte man etwa ein Jahresgehalt gespart haben, mit 40 das Dreifache, mit 50 das Sechsfache. Diese Regel stammt ursprünglich vom US-Finanzdienstleister Fidelity Investments und wurde für ein System ohne gesetzliche Rente entwickelt.
Sie ist kein offizieller deutscher Standard. Da die gesetzliche Rente in Deutschland einen Teil der Altersvorsorge übernimmt, gelten als grobe Daumenregel für Deutschland niedrigere Werte:
| Alter | Faustregel (angepasst, Deutschland) | Beispiel bei 2.500 Euro Netto |
|---|---|---|
| 30 Jahre | 0,5 bis 1 Jahresgehalt | 15.000 bis 30.000 Euro |
| 40 Jahre | 1,5 bis 2 Jahresgehalt | 45.000 bis 60.000 Euro |
| 50 Jahre | 3 bis 4 Jahresgehalt | 90.000 bis 120.000 Euro |
Hinweis: Diese Werte sind keine wissenschaftlich validierten deutschen Standards. Sie dienen als erster grober Anhaltspunkt und sollten nicht als verbindliche Vorgabe verstanden werden.
Finanzmutig-Erinnerung
Die Bundesbank-Daten zeigen: Die meisten Haushalte in Deutschland liegen deutlich unter diesen Faustregeln. Das ist kein Versagen, sondern die Realität. Entscheidend ist nicht, ob du den Richtwert erreichst, sondern ob du deine persönliche Rentenlücke schließen kannst.
Dein persönlicher Spar-Check
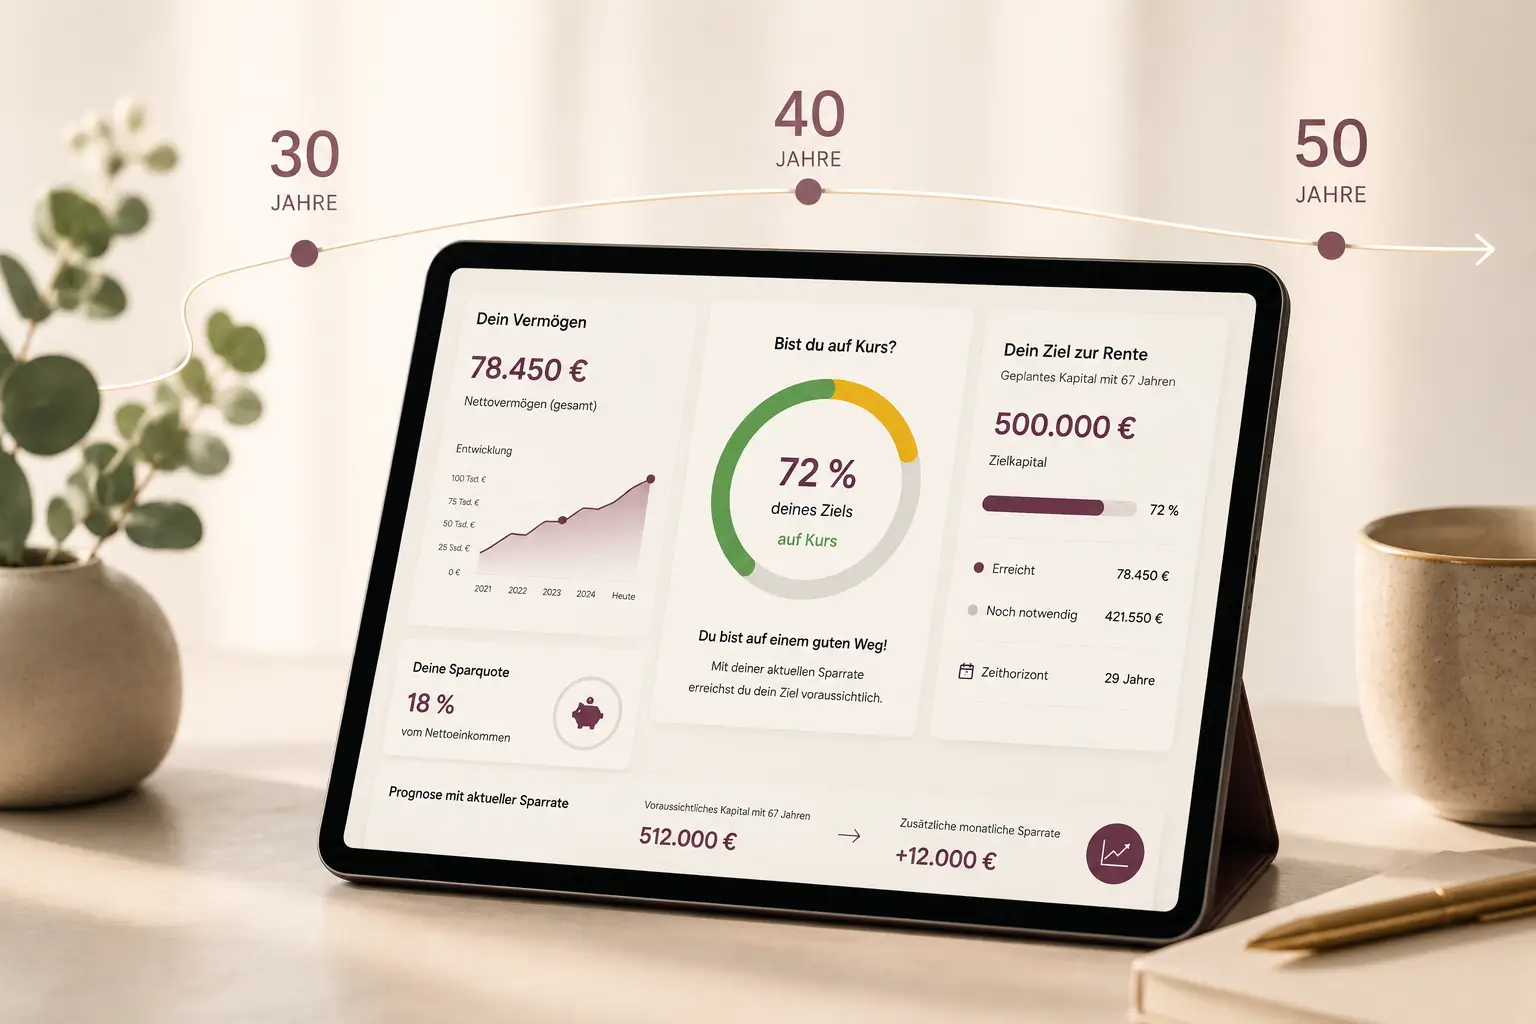
Du weißt jetzt, wo andere Haushalte in deinem Alter stehen. Jetzt die entscheidende Frage: Wie stehst du selbst da? Der Rechner zeigt dir, ob du auf Kurs bist, wie sich dein Vermögen bis zur Rente hochrechnet, wie hoch deine Sparquote ist und was dein nächster konkreter Schritt ist.
Du möchtest verstehen, wie dieses Ergebnis zustande kommt? Die nächsten Abschnitte erklären die Grundlagen.
Was ist deine Rentenlücke und warum ist sie der entscheidende Maßstab?
Das gesetzliche Sicherungsniveau
Das gesetzliche Sicherungsniveau vor Steuern liegt laut Rentenversicherungsbericht 2025 bei 48 Prozent und ist durch das Rentenpaket bis 2031 gesetzlich abgesichert. Es beschreibt jedoch keine individuelle Ersatzquote, sondern eine Modellgröße für einen sogenannten Standardrentner mit 45 Beitragsjahren und Durchschnittsverdienst. (Quelle: Rentenversicherungsbericht 2025, BMAS; Sozialbeirat)
Wer weniger als 45 Jahre eingezahlt hat, Elternzeit hatte, in Teilzeit gearbeitet hat oder unterdurchschnittlich verdient hat, erhält eine deutlich niedrigere Rente als dieses Modell suggeriert. Die 48 Prozent sind kein verlässlicher Planungswert für die eigene Situation.
So berechnest du deine persönliche Rentenlücke
Als vereinfachte erste Orientierung funktioniert diese Berechnung. Sie berücksichtigt keine Inflation, Kapitalerträge im Rentenbezug oder variierende Ausgaben:
- Rentenkontoauszug anfordern Kostenlos bei der Deutschen Rentenversicherung unter deutsche-rentenversicherung.de oder per Post
- Voraussichtliche Monatsrente ablesen Der Auszug zeigt die Hochrechnung für verschiedene Renteneintrittsalter
- Gewünschten Bedarf im Alter schätzen Wie viel brauchst du monatlich für deinen Lebensstandard?
- Differenz berechnen Bedarf minus Rente = deine monatliche Rentenlücke
- Gesamtbedarf berechnen Monatliche Rentenlücke × 12 × geplante Rentenjahre = dein privates Sparziel (vereinfachte Berechnung)
Finanzmutig-Tipp
Viele Menschen beantragen ihren Rentenkontoauszug nie, weil sie Angst vor der Zahl haben. Dabei ist das Gegenteil richtig: Wer seine Rentenlücke kennt, kann gezielt planen. Wer sie nicht kennt, spart ohne klare Zielgröße.
Warum Frauen besonders genau hinschauen sollten
Mehr als nur der Gehaltsunterschied
Frauen verdienen in Deutschland durchschnittlich rund 16 Prozent weniger als Männer (unbereinigter Gender Pay Gap). (Quelle: Statistisches Bundesamt, Gender Pay Gap 2025) Aber der Gehaltsunterschied ist nur ein Teil des Problems.
Teilzeit. Viele Frauen arbeiten jahrelang in Teilzeit, um Kinder oder pflegebedürftige Angehörige zu betreuen. Jede Stunde Teilzeit bedeutet weniger Rentenanspruch und weniger privates Sparpotenzial.
Care-Arbeit. Haushaltsführung, Kinderbetreuung, Pflege von Angehörigen: Diese Arbeit ist gesellschaftlich unverzichtbar, wird aber nicht entlohnt und baut keine Rentenansprüche auf.
Elternzeit. Die meisten Frauen unterbrechen ihren Beruf deutlich länger als Männer. In dieser Zeit fallen Einzahlungen in die Rentenversicherung niedrig oder ganz aus.
Die Folge: Frauen beziehen im Durchschnitt deutlich niedrigere gesetzliche Altersrenten als Männer. Gründe sind unter anderem geringere Erwerbseinkommen, häufigere Teilzeitbeschäftigung sowie längere Erwerbsunterbrechungen durch Kindererziehung oder Pflege. (Quelle: Sozialpolitik aktuell)
Was das für deine Planung bedeutet
Frauen müssen beim Thema private Altersvorsorge früher, konsequenter und bewusster handeln. Nicht weil sie Fehler gemacht haben, sondern weil das System strukturelle Lücken produziert, die nur privat geschlossen werden können.
Finanzmutig-Tipp
Wenn du gerade in Elternzeit bist oder warst: Ruf deinen Rentenkontoauszug ab. Diese Zahl zeigt dir schwarz auf weiß, wie viel Handlungsbedarf durch Elternzeit, Teilzeit und Care-Arbeit entstanden ist. Das ist keine schlechte Nachricht, sondern die Grundlage für einen konkreten Plan. Du möchtest wissen, wie sich das auf deine Situation auswirkt? Der Rechner oben gibt dir eine direkte Einschätzung.
Was tun, wenn du hinter dem Richtwert liegst?
Einordnung
Viele fragen sich, wie viel Geld man mit 50 gespart haben sollte, und stellen fest, dass sie hinter den Richtwerten liegen. Das ist keine Ausnahme. Die PHF-2023-Daten zeigen: Das Median-Nettovermögen der unter 35-Jährigen liegt bei 17.300 Euro pro Haushalt. Die meisten Menschen sparen deutlich weniger als empfohlen.
Fünf konkrete Schritte
- Rentenlücke kennen Rentenkontoauszug anfordern und ausrechnen, wie viel privates Kapital du im Alter brauchst. Diese Zahl ist dein Sparziel.
- Sparrate festlegen und Dauerauftrag einrichten Zuerst sparen, dann ausgeben. Dauerauftrag am Ersten des Monats einrichten. Wie ein Kontensystem dabei hilft
- ETF-Sparplan starten Für viele Menschen kann ein breit gestreuter ETF-Sparplan ein sinnvoller Weg zum langfristigen Vermögensaufbau sein. Viele Broker bieten Sparpläne ab 1 Euro monatlich an.
- Freistellungsauftrag einrichten Der Sparerpauschbetrag beträgt 1.000 Euro pro Person (2.000 Euro bei zusammen veranlagten Paaren). Bis zu dieser Grenze sind Kapitalerträge steuerfrei. Wer keinen Freistellungsauftrag einrichtet, verschenkt Geld.
- Sparrate jährlich erhöhen Nach jeder Gehaltserhöhung auch die Sparrate erhöhen. Auch 25 Euro mehr pro Monat machen durch den Zinseszins-Effekt über 20 Jahre einen erheblichen Unterschied.
Möchtest du jetzt handeln?
Der Rechner hat dir gezeigt, wo du stehst. Wenn du jetzt einen ETF-Sparplan starten möchtest, sind das die drei Broker, die sich für den Einstieg bewährt haben:
Meine Empfehlung · Anzeige
Empfohlen von Finanzmutig
„Diese drei Broker eignen sich gut für den Einstieg in einen ETF-Sparplan, egal ob du gerade erst anfängst oder schon länger investierst.“
Trade Republic: ETF-Sparpläne ab 1 € · kostenlos · sehr einfache App · ideal für den Einstieg
ING Direkt-Depot*: Girokonto und Depot aus einer Hand · kostenlose Sparpläne · einsteigerfreundlich
Scalable Capital*: Über 2.500 ETFs · kostenlose Sparpläne · gut für alle, die später mehr möchten
* Affiliate-Link: Finanzmutig erhält ggf. eine Provision. Für dich ändert sich am Preis nichts.
Finanzmutig auf einen Blick
- Es gibt keine universelle Sparzahl für 30, 40 oder 50, nur individuelle Orientierungswerte
- Bundesbank PHF 2023: Median-Nettovermögen unter 35 = 17.300 €, 35-44 = ca. 60.000 €, 45-54 = ca. 150.000 €, 55-64 = 241.100 €
- Die Haushaltswerte sind nicht direkt auf Einzelpersonen übertragbar
- Das gesetzliche Sicherungsniveau von 48 % ist eine Modellgröße, keine individuelle Garantie
- Frauen sind durch Teilzeit, Care-Arbeit und Elternzeit strukturell benachteiligt
- Die persönliche Rentenlücke ist der bessere Maßstab als jede Faustregel
Fazit
Wie viel du mit 30, 40 oder 50 gespart haben solltest, hat keine universelle Antwort. Was es gibt, sind aktuelle deutsche Daten, eine persönlich berechenbare Rentenlücke und einen klaren Plan, was du heute tun kannst.
Was zählt: nicht wo du heute stehst, sondern was du jetzt tust.
Dein nächster Schritt
Wie viel solltest du monatlich investieren?
Du weißt jetzt, wo du stehst. Der nächste Schritt: Berechnen, wie viel du monatlich zurücklegen solltest, um deine Rentenlücke zu schließen. Inklusive Rechner und konkreter Empfehlung.
Weitere passende Artikel: ETF-Sparplan eröffnen · MSCI World oder FTSE All World? · Notgroschen aufbauen · Finanzielle Freiheit berechnen · ETF-Sparplan-Rechner
Häufige Fragen
Wie viel sollte man mit 30 gespart haben?
Wie viel sollte man mit 40 gespart haben?
Wie viel sollte man mit 50 gespart haben?
Ist es mit 40 oder 50 zu spät, Vermögen aufzubauen?
Was ist der Unterschied zwischen Medianvermögen und Durchschnittsvermögen?
Beziehen sich die Vermögenswerte auf Haushalte oder Einzelpersonen?
Wie berechne ich meine persönliche Rentenlücke?
Wie beantrage ich meinen Rentenkontoauszug?
Zählt das Eigenheim zu den Ersparnissen?
Sollte ich erst Schulden tilgen oder investieren?
Wie viel sollte ich monatlich sparen?
Ich hatte Elternzeit. Was bedeutet das für meinen Sparstand?
Wird das Altersvorsorgedepot ab 2027 die private Vorsorge ersetzen?
Quellen & weiterführende Informationen
- Deutsche Bundesbank: Vermögen in Deutschland, Ergebnisse der Studie Private Haushalte und ihre Finanzen (PHF 2023)
- Institut der deutschen Wirtschaft: Ein Vermögensvergleich nach Altersgruppen (IW-Kurzbericht, Juli 2025)
- Bundesregierung: Rentenversicherungsbericht 2025, Ausblick auf die Entwicklung der Renten
- Statistisches Bundesamt: Gender Pay Gap 2025 unverändert bei 16 %
- Sozialpolitik aktuell: Daten zu Altersrenten von Frauen und Männern (PDF)
- Deutsche Rentenversicherung: Rentenauskunft und Co. kostenfrei beantragen
- Deutsche Rentenversicherung: Altersvorsorgereformgesetz und Altersvorsorgedepot
Stand: November 2026. Die Vermögenswerte stammen aus der PHF-Studie 2023 und beziehen sich auf Haushalte, nicht auf Einzelpersonen. Faustregeln und Rechner liefern Orientierungswerte und keine Prognose. Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlage- oder Finanzberatung dar.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.