Haushaltsbuch führen: Die einfachste Methode, die wirklich funktioniert
„Ich habe nie das Gefühl gehabt, zu wenig Geld zu haben. Nur das Gefühl, nicht zu wissen, wo es geblieben ist.“
Inhalt
- Warum ein Haushaltsbuch führen Sinn macht
- Haushaltsbuch oder Budgetplan, was ist der Unterschied?
- Haushaltsbuch führen: Die 3 Methoden im Vergleich
- Haushaltsbuch führen in 4 Schritten
- Haushaltsbuch führen mit Kindern
- Die häufigsten Fehler beim Haushaltsbuch führen
- Fazit
- Häufige Fragen zum Haushaltsbuch führen
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Angaben zu Apps, Funktionen und Preisen können sich ändern. Alle Beispiele dienen der Veranschaulichung.
Haushaltsbuch führen einfach erklärt (kurz & knapp für Eilige)
Ein Haushaltsbuch erfasst alle Einnahmen und Ausgaben, damit du erkennst, wohin dein Geld fließt. Ziel ist nicht Kontrolle, sondern finanzielle Klarheit. Besonders einfach gelingt das heute mit einer Haushaltsbuch-App oder einer einfachen Excel-Vorlage.
Für wen ist dieser Artikel? Für dich, wenn du das Gefühl hast, dein Geld verschwindet irgendwie, du aber nicht genau sagen könntest, wohin. Und für alle, die schon einmal ein Haushaltsbuch angefangen, und wieder aufgehört haben.
Ich saß eines Abends auf dem Sofa und wollte eigentlich nur kurz meinen Kontostand prüfen. Das Geld reichte noch locker bis zum Monatsende. Trotzdem hatte ich dieses unangenehme Gefühl, dass irgendetwas nicht stimmt. Wenn mich jemand gefragt hätte, wie viel ich diesen Monat für Restaurants, Shopping oder spontane Bestellungen ausgegeben habe, hätte ich keine Antwort gehabt.
Und obwohl ich als Bankkauffrau täglich über Geld gesprochen habe, hatte ich auf eine ganz einfache Frage keine Antwort: Wo geht mein Geld eigentlich hin?
Ich habe damals mit einer Excel-Tabelle angefangen. Bunt, durchdacht, mit Diagrammen. Nach ein paar Wochen lag sie ungenutzt rum, weil mir abends einfach die Energie fehlte, jede einzelne Ausgabe selbst einzutippen. Irgendwann bin ich auf Finanzguru umgestiegen, weil mir die manuelle Pflege zu viel Zeit gekostet hat. Was am Ende wirklich funktioniert hat, war viel einfacher, als ich erwartet hatte. Genau die Methode zeige ich dir heute.
Warum ein Haushaltsbuch führen Sinn macht
Haushaltsbuch führen klingt für viele nach Kontrolle, nach Verzicht, nach einer Excel-Tabelle, die irgendwann ungenutzt im Ordner verschwindet. Ist es aber nicht. Ein Haushaltsbuch ist kein Kontrollinstrument, es zeigt dir, wohin dein Geld wirklich fließt, nicht wohin du glaubst, dass es fließt.
Die gute Nachricht: Du musst weder jeden Cent aufschreiben noch perfekt budgetieren. Schon ein grober Überblick verändert oft mehr als die nächste Spar-Challenge.
Viele Frauen glauben, sie hätten ein Ausgabenproblem. Oft haben sie einfach nur ein Überblicksproblem.
Vor allem kleine, regelmäßige Beträge wie Abos, Lieferdienste oder spontane Einkäufe werden oft komplett vergessen. Der Kaffee unterwegs für 3 Euro wirkt einzeln harmlos, über 20 bis 30 Tage im Monat gerechnet sind das aber schon 60 bis 90 Euro, die in keiner mentalen Rechnung auftauchen. Warum genau das so oft dazu führt, dass am Monatsende kein Geld mehr übrig ist, erkläre ich in einem eigenen Artikel.
Finanzmutig-Erinnerung
Du musst nicht jede Ausgabe kontrollieren. Du musst sie nur kennen.
Das Ziel beim Haushaltsbuch führen ist nicht Perfektion. Das Ziel ist Sichtbarkeit. Sobald du siehst, wohin dein Geld geht, triffst du automatisch bewusstere Entscheidungen, nicht weil du dich zwingst, sondern weil dein Gehirn nicht mehr im Nebel kauft.
Haushaltsbuch oder Budgetplan, was ist der Unterschied?
Diese Frage taucht immer wieder auf, und die Verwechslung ist verständlich. Ein Haushaltsbuch blickt zurück: Es zeigt dir, was bereits passiert ist, wie viel du diesen Monat für Lebensmittel, Freizeit oder Abos ausgegeben hast. Ein Budgetplan blickt nach vorne: Er legt fest, wie viel du in Zukunft pro Kategorie ausgeben willst.
Beide ergänzen sich. Das Haushaltsbuch liefert die Datenbasis, ohne zu wissen, was du bisher ausgibst, kann kein Budget realistisch sein. Der Budgetplan setzt darauf den Rahmen für die Zukunft. Die meisten starten deshalb sinnvollerweise zuerst mit dem Haushaltsbuch führen, bevor sie ein festes Budget aufstellen.
Falls du noch unsicher bist, wo du finanziell aktuell stehst: Der Money Glow Up zeigt dir in wenigen Minuten deinen aktuellen Stand und die passenden nächsten Schritte.
Haushaltsbuch führen: Die 3 Methoden im Vergleich
Es gibt nicht die eine richtige Methode beim Haushaltsbuch führen. Es gibt die Methode, die zu deinem Alltag passt, und genau die hältst du am längsten durch. Egal ob mit Haushaltsbuch-Vorlage auf Papier, einer Excel-Tabelle oder einer App: Das Prinzip bleibt immer gleich.
| Methode | Vorteile | Nachteile | Für wen? |
|---|---|---|---|
| Papier / Vorlage | Kein technischer Aufwand, volle Kontrolle, kein Datenschutz-Thema | Erfordert die meiste Disziplin, keine automatische Auswertung | Wer bewusst von Hand schreiben und nichts verknüpfen möchte |
| Excel / Google Sheets | Kostenlos, individuell anpassbar, gute Übersicht durch Diagramme | Jede Ausgabe muss händisch eingetragen werden, leicht vergessen | Wer Tabellen mag und volle Kontrolle über die Struktur will |
| Haushaltsbuch-App | Automatische Kategorisierung, erkennt Abos und Verträge, spart Zeit | Bankdaten werden verknüpft (DSGVO-konforme Anbieter wählen) | Wer wenig Zeit hat und Automatik bevorzugt |
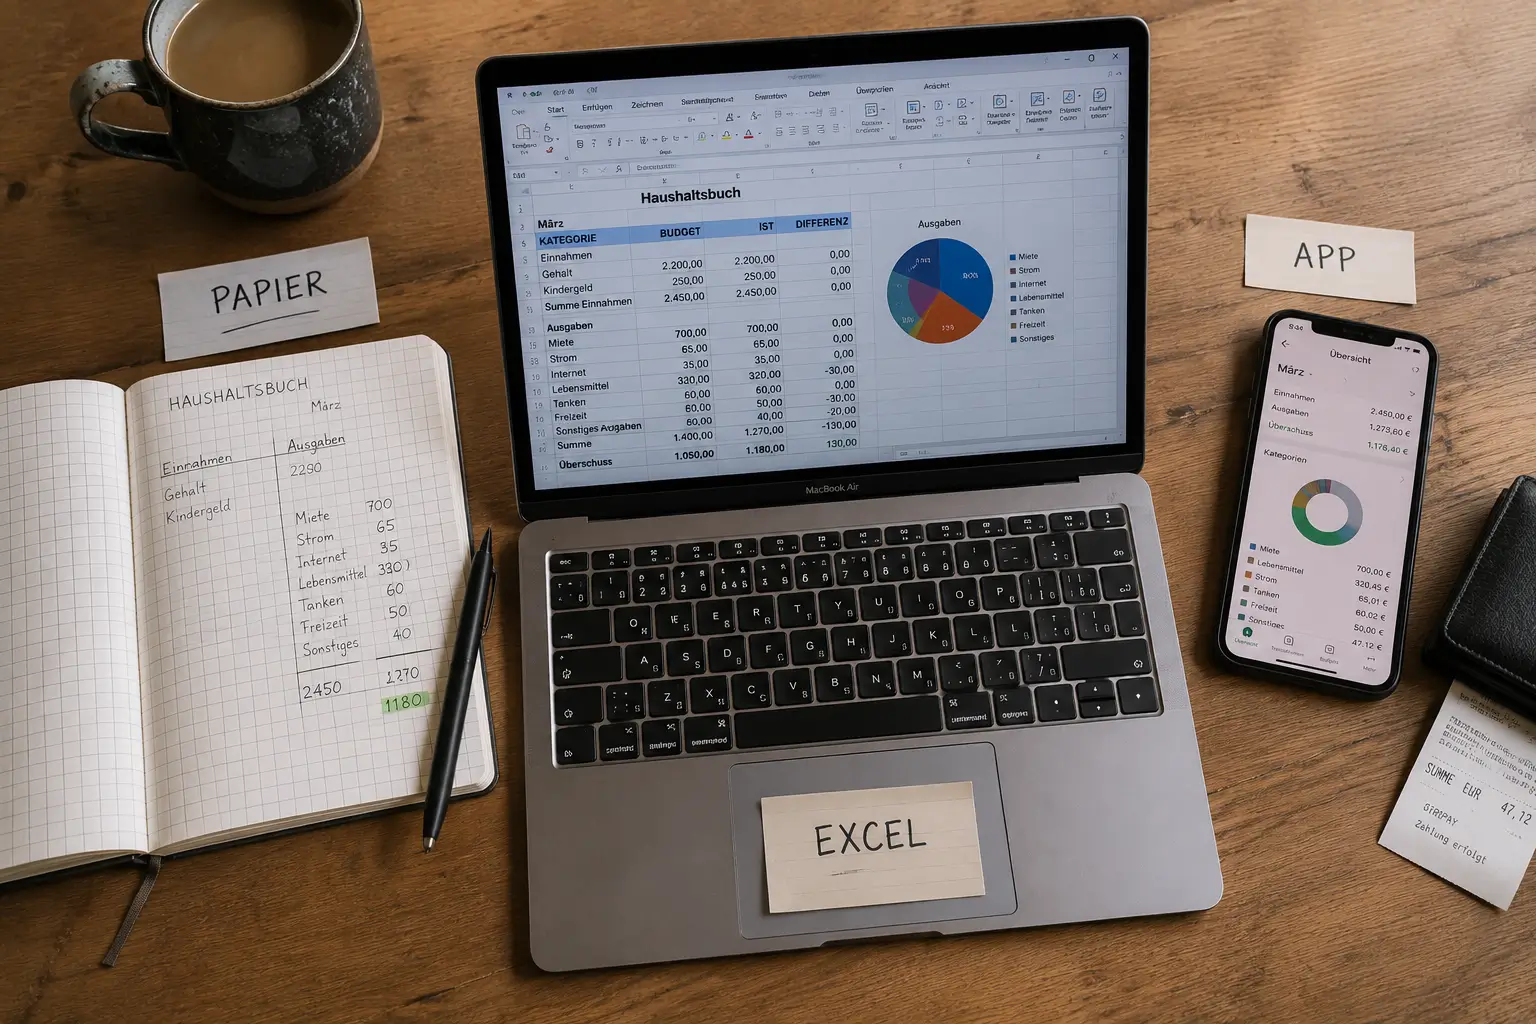
Für die meisten ist eine Kombination am realistischsten: eine App, die automatisch kategorisiert, plus ein kurzer wöchentlicher Check von 10 Minuten. Nicht jeden Kaffee einzeln eintippen, sondern einmal pro Woche drüberschauen, falsch zugeordnete Buchungen korrigieren, und schauen, ob das Budget noch passt.
Meine Empfehlung · Anzeige
Ich habe früher selbst mit Excel gearbeitet und bin irgendwann auf Finanzguru* umgestiegen, weil mir die manuelle Pflege zu viel Zeit gekostet hat. Finanzguru verbindet sich direkt mit deinem Konto und kategorisiert automatisch. Die Basisversion ist kostenlos. Besonders praktisch finde ich, dass Verträge und Abos automatisch erkannt werden, so sehe ich auf einen Blick, wo gerade ungenutzte Abos oder vergessene Verträge schlummern.
* Affiliate-Link: Finanzmutig erhält ggf. eine Provision. Für dich ändert sich am Preis nichts.
Haushaltsbuch führen in 4 Schritten
Das klingt nach mehr, als es ist. Zusammen brauchst du für den Start nicht länger als eine halbe Stunde, und danach nur noch 10 Minuten pro Woche.
Schritt 1: Einnahmen auflisten
Alles, was regelmäßig reinkommt: Gehalt, Kindergeld, eventuell Nebeneinkünfte. Einmalige Sachen wie Geburtstagsgeld zählen nicht dazu. Diese Zahl ist dein Ausgangspunkt für alles Weitere.
Schritt 2: Fixkosten erfassen
Miete, Versicherungen, Verträge, Abos, alles, was jeden Monat in gleicher Höhe abgeht. Diese Zahl ist oft größer als gedacht, gerade wenn vergessene Abos mit drinstecken. Wenn du dein Gehalt direkt sinnvoll auf Konten aufteilen willst, bevor du überhaupt ins Haushaltsbuch schaust: Der Gehaltsaufteilungsrechner gibt dir in Sekunden eine erste Grundstruktur, Girokonto, Tagesgeld, Freizeitbudget.
Finanzmutig-Tipp: Fixkosten checken lohnt sich
Strom und Gas gehören bei den meisten Haushalten zu den größten Fixkosten, und werden am seltensten hinterfragt. Ein schneller Vergleich bei Verivox* (Anzeige) zeigt dir in wenigen Minuten, ob du hier Geld liegen lässt. Gerade wer noch in der teuren Grundversorgung ist, kann durch einen Anbieterwechsel oft einen dreistelligen Betrag pro Jahr sparen, ohne auf irgendetwas zu verzichten.
Schritt 3: Haushaltsbuch-Kategorien festlegen
8 bis 12 Kategorien sind der beste Mittelweg. Zu wenige Kategorien machen dich blind, zu viele machen dich langsam. Eine sinnvolle Startaufteilung als Haushaltsbuch-Beispiel:
- Wohnen (Miete, Nebenkosten)
- Lebensmittel
- Mobilität (Auto, ÖPNV)
- Versicherungen
- Freizeit & Restaurants
- Kleidung & Shopping
- Abos & Verträge
- Gesundheit
- Kinder (falls vorhanden)
- Sparen / Rücklagen
- Sonstiges
Apropos Sparen: Sobald du siehst, wie viel am Monatsende übrig bleibt, lohnt sich ein Blick auf den Notgroschen, dein erstes finanzielles Sicherheitsnetz, bevor du überhaupt ans Investieren denkst.
Schritt 4: Wöchentlichen Check etablieren
10 Minuten, einmal pro Woche, am besten immer am gleichen Tag. Buchungen durchschauen, Kategorien korrigieren, kurz prüfen, ob noch alles im Rahmen ist. Das ist der Schritt, an dem die meisten beim Haushaltsbuch führen scheitern, nicht weil er schwer ist, sondern weil er nicht zur Routine wird.
Finanzmutig-Erinnerung
Überblick schlägt Perfektion. Ein lückenhaftes Haushaltsbuch, das du wirklich führst, ist wertvoller als eine perfekte Vorlage, die du nach zwei Wochen aufgibst.
Haushaltsbuch führen mit Kindern
Ein Haushaltsbuch hilft nicht nur dabei, die Ausgaben deiner Kinder zu verstehen. Es schafft auch den finanziellen Raum für ihre Zukunftsträume.
Viele Eltern unterschätzen nicht die monatlichen Kosten ihrer Kinder, sondern die zukünftigen. Führerschein, Auslandsjahr, Studium oder die erste eigene Wohnung entstehen nicht plötzlich. Ein Haushaltsbuch hilft dabei, frühzeitig Raum für diese Ziele zu schaffen, statt davon überrascht zu werden.
Genau darum geht es bei Finanzmutig Kids, einem Gedanken, den ich in Zukunft auf Finanzmutig vertiefen möchte: Kinder nicht nur finanziell mitzudenken, sondern sie von Anfang an Teil eines Plans werden zu lassen, vom laufenden Haushaltsbudget bis zum eigenen Kinderdepot.
Im Alltag verändern sich die Ausgaben mit Kindern oft schneller als gedacht. Kleidung, Freizeitaktivitäten, Schulmaterial oder Vereinsbeiträge kommen häufig unregelmäßig dazu, mal 20 Euro für Turnschuhe, mal 80 Euro für die Klassenfahrt. Eine eigene Kategorie „Kinder“ im Haushaltsbuch hilft, diese Ausgaben gesammelt im Blick zu behalten. So siehst du auf einen Blick, was die Kinder einen Monat wirklich kosten, nicht um etwas einzuschränken, sondern um realistisch planen zu können.
Wer für die Kinder direkt auch langfristig vorsorgen möchte, findet im Artikel Kinderdepot eröffnen eine Übersicht über die wichtigsten Anbieter.
Die häufigsten Fehler beim Haushaltsbuch führen
Fast jeder macht am Anfang die gleichen Fehler, nicht aus Unwissenheit, sondern weil der Start oft mit zu vielen Ambitionen passiert.
Fehler 1: Zu kompliziert starten
Wer mit 25 Kategorien und stundenlanger Vorbereitung anfängt, hört nach einer Woche wieder auf. Einfacher Start schlägt perfekter Start.
Fehler 2: Kleinbeträge vergessen
Der 3-Euro-Kaffee scheint es nicht wert, erfasst zu werden. Über einen Monat gerechnet sind das oft 60 bis 90 Euro, die komplett unsichtbar bleiben, und die du mit einem Blick in deine Haushaltsbuch-App sofort erkennst.
Fehler 3: Kein fester Termin für den Check
Ohne festen Wochentermin verschiebt sich der Check immer weiter, bis irgendwann ein ganzer Monat fehlt und die Motivation komplett weg ist. Trag dir jetzt einen fixen Termin in den Kalender: 10 Minuten, einmal pro Woche, reichen.
Fehler 4: Nach dem ersten Monat aufgeben
Der erste Monat zeigt vor allem den Ist-Zustand. Viele Menschen stellen erst nach einigen Wochen fest, welche Ausgabenmuster sich regelmäßig wiederholen, die eigentliche Veränderung kommt meist erst danach.
Finanzmutig-Erinnerung
Ein Haushaltsbuch soll dir Sicherheit geben, nicht ein schlechtes Gewissen.
Finanzmutig auf einen Blick
Ein Haushaltsbuch schafft Klarheit statt Kontrolle
8 bis 12 Kategorien reichen völlig aus
Ein wöchentlicher 10-Minuten-Check ist wichtiger als Perfektion
App-Lösungen sparen Zeit und erhöhen die Chance dranzubleiben
Schon nach einem Monat erkennst du erste Geldmuster
Nächste Schritte
Passend zu diesem Artikel
Kontensystem aufbauen · Notgroschen aufbauen · Gehaltsaufteilungsrechner · Money Glow Up
Du weißt noch nicht, wo du finanziell gerade stehst?
Mach den kostenlosen Money Glow Up und finde heraus, welcher nächste Schritt wirklich zu dir passt.
Fazit
Haushaltsbuch führen ist kein Projekt, das du einmal perfekt aufsetzt und dann vergisst. Es ist eine Gewohnheit, die mit der Zeit immer leichter wird. Die Methode selbst, Papier, Excel oder App, ist fast egal. Entscheidend ist, dass du dranbleibst.
Du musst heute nicht dein komplettes Finanzleben umkrempeln. Ein Monat reicht. Ein Überblick reicht. Eine einzige neue Gewohnheit reicht. Denn finanzielle Sicherheit beginnt selten mit mehr Geld, sondern fast immer mit mehr Klarheit.
Häufige Fragen zum Haushaltsbuch führen
Wie führe ich ein Haushaltsbuch?
Wie lange sollte ich ein Haushaltsbuch führen?
Reicht eine Haushaltsbuch-App aus oder brauche ich Excel?
Wie viele Kategorien brauche ich für mein Haushaltsbuch?
Muss ich jeden Cent erfassen?
Was kostet eine Haushaltsbuch-App?
Wie oft sollte ich mein Haushaltsbuch prüfen?
Funktioniert ein Haushaltsbuch auch mit Kindern?
Quellen & weiterführende Informationen
- Verbraucherzentrale: Haushaltsbuch führen, Überblick über Ihre Finanzen
- Verbraucherzentrale: Haushaltsbuch führen (in einfacher Sprache)
- financer.de: Haushaltsbuch-Apps 2026 im Vergleich (Funktionen und Preise)
- Verbraucherzentrale Niedersachsen: PSD 2, Drittanbieter können Zugriff auf Konten erhalten
- Verbraucherzentrale: So finden Sie den passenden Strom- oder Gastarif
Stand: November 2026. Angaben zu Apps, Funktionen und Preisen können sich ändern. Alle Beispiele dienen der Veranschaulichung. Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanzberatung dar.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.