Kontensystem aufbauen: So teilst du dein Gehalt in 3 Konten auf
„Ich wusste nie, warum am Ende des Monats so wenig übrig war. Bis ich aufgehört habe, alles auf ein Konto zu schmeißen.“
Inhalt
Affiliate-Hinweis: Dieser Artikel enthält mit * gekennzeichnete Affiliate-Links. Für dich entstehen dadurch keine zusätzlichen Kosten; Finanzmutig kann über diese Links gegebenenfalls eine Provision erhalten. Empfehlungen werden unabhängig davon getroffen, ob ein Affiliate-Link verfügbar ist.
Keine Anlageberatung: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Anlageberatung.
Datenhinweis
Stand: November 2026. Angaben zu Konten und Anbietern können sich jederzeit ändern. Prüfe die aktuellen Bedingungen direkt beim jeweiligen Anbieter.
Kontensystem aufbauen, kurz erklärt
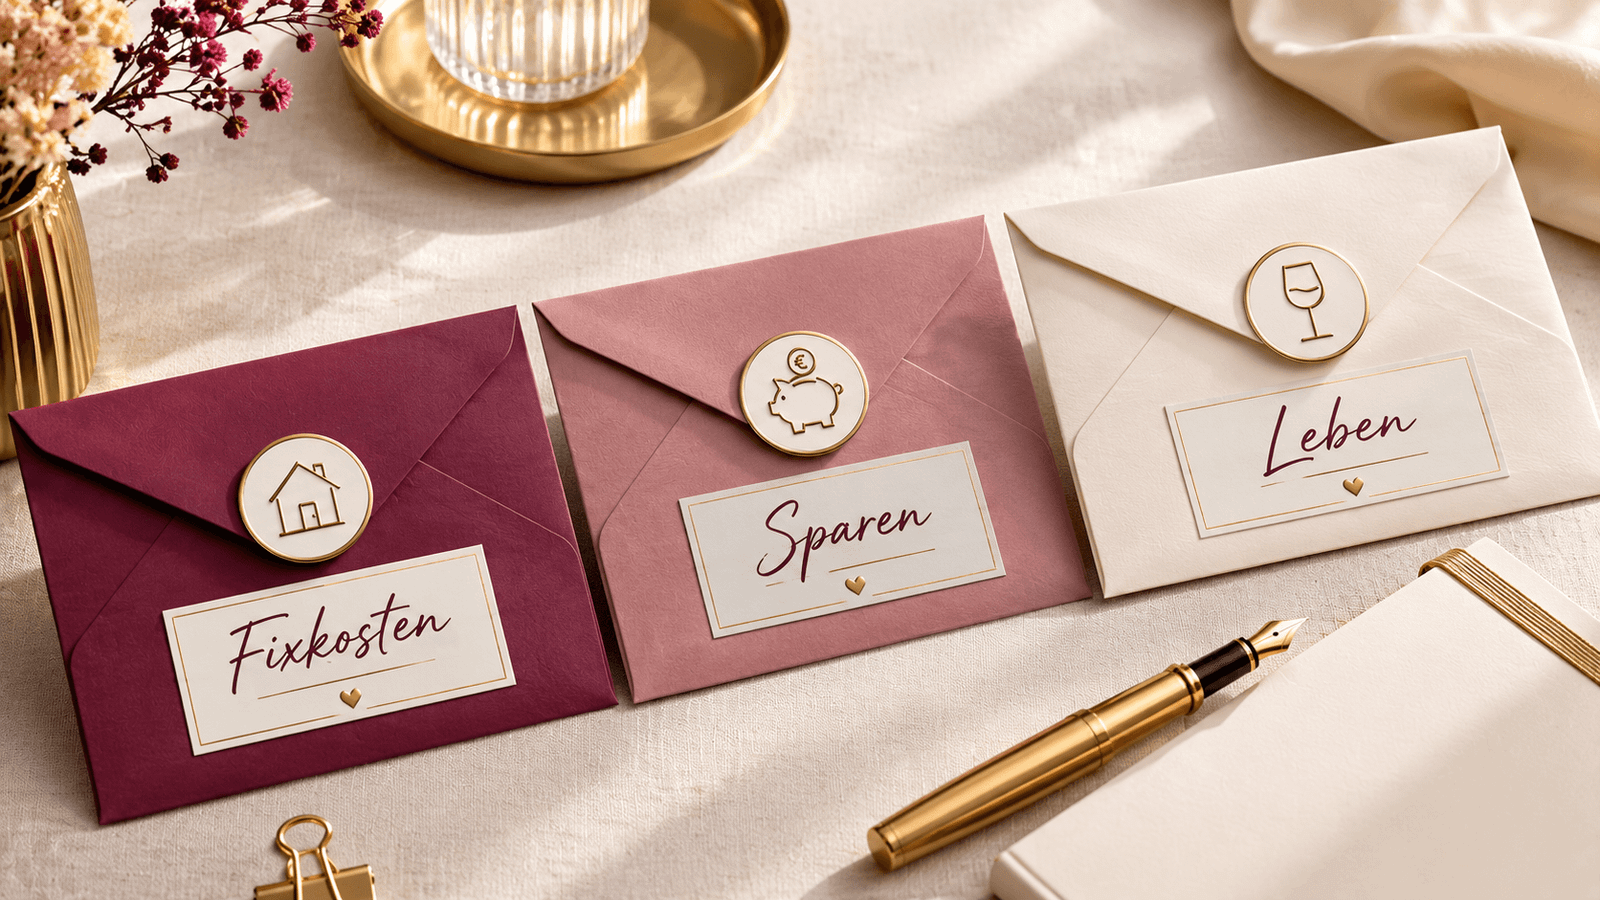
Ein Kontensystem teilt dein Gehalt beim Eingang automatisch auf verschiedene Konten auf. So fließt Geld für Fixkosten, Sparen und Lebensfreude nie durcheinander. Das klassische Modell arbeitet mit 3 Konten:
- Girokonto, für Fixkosten & Daueraufträge
- Tagesgeldkonto, für Notgroschen & Sparziele
- Freizeitkonto, für alles, was Leben macht
Warum ein Konto nie reicht
Früher hatte ich nur ein Konto.
Auf diesem Konto lag alles. Miete. Einkäufe. Urlaub. Sparen. Und am Monatsende hatte ich fast immer das gleiche Gefühl: Eigentlich dürfte noch mehr Geld da sein. Aber ich wusste nie genau, wie viel davon wirklich noch mir gehörte.
Das Verrückte: Zu diesem Zeitpunkt hatte ich bereits eine Bankausbildung. Ich konnte anderen Menschen erklären, wie Geld funktioniert. Aber mein eigenes Geld hatte kein System.
Das hat mir gezeigt: Finanzwissen allein reicht nicht. Du brauchst Strukturen, die im Alltag funktionieren. Genau deshalb liebe ich Kontensysteme. Nicht weil sie kompliziert sind. Sondern weil sie Geldentscheidungen leichter machen.
Wenn du das Gefühl kennst, dass dein Geld jeden Monat einfach verschwindet, zeige ich dir heute das System, das bei mir den größten Unterschied gemacht hat.
Das eigentliche Problem ist selten das Einkommen. Die meisten Menschen verlieren den Überblick, weil alles auf einem Konto landet. Dort liegen gleichzeitig Miete, Versicherungen, Urlaubsgeld, Sparziele und Freizeitbudget. Irgendwann fühlt sich jeder Kontostand gleich an. Man weiß nicht mehr: Was darf ich ausgeben? Was ist bereits verplant? Und was gehört meinem zukünftigen Ich? Genau dieses Problem löst ein Kontensystem.
Wo du gerade stehst
Ein Kontensystem ist der richtige nächste Schritt, wenn deine Basis steht: Du hast idealerweise schon einen kleinen Notgroschen aufgebaut oder weißt zumindest, was du monatlich ausgibst. Jetzt geht es darum, Ordnung ins System zu bringen, damit Geldentscheidungen nicht mehr aus dem Bauch kommen, sondern aus einem Plan.
Die 3 Konten, und was auf jedes gehört
Das klassische Kontensystem arbeitet mit drei Konten, die jeweils eine klare Aufgabe haben. Jedes Konto hat genau eine Aufgabe. Und genau das macht das System so einfach. Kein Durcheinander mehr, keine gedankliche Buchführung im Kopf, das System denkt für dich.
Konto 1: Das Girokonto (dein Basisläufer)
Hier landet dein Gehalt als Erstes. Von hier aus gehen alle Daueraufträge raus: Miete, Strom, Versicherungen, Netflix, Gym, alles, was jeden Monat gleich abgebucht wird. Das Girokonto ist das Eingangstor deines Geldsystems. Nichts mehr, nichts weniger.
Wichtig: Auf dem Girokonto bleibt nur so viel, wie du für deine Fixkosten brauchst, plus einen kleinen Puffer von 100 bis 200 Euro. Kein Geld, das „irgendwie da ist“ und dann irgendwie ausgegeben wird. Ein Girokonto, das mit deinem Gehaltseingang kostenlos ist, ist dafür ideal, zum Beispiel das ING Girokonto* (Anzeige). Es ist kostenlos ab 1.000 Euro Geldeingang im Monat (oder wenn du unter 28 bist), sonst kostet es 4,90 Euro im Monat. Prüfe die Bedingungen vor allem dann, wenn dein Einkommen schwankt oder du in Elternzeit bist, damit es keine bösen Überraschungen gibt.
Konto 2: Das Tagesgeldkonto (dein stiller Aufbauer)
Am Zahltag geht per Dauerauftrag sofort dein Sparanteil auf das Tagesgeldkonto. Nicht irgendwann. Nicht, wenn noch was übrig ist. Sofort. Das nennt sich Pay-yourself-first, und es ist der Grund, warum Menschen mit diesem System tatsächlich sparen, während andere immer wieder bei null landen. Du zahlst dir selbst zuerst, bevor der Alltag das Geld aufbraucht. Ein kostenloses Tagesgeldkonto bekommst du zum Beispiel bei der ING* (Anzeige) oder der DKB* (Anzeige).
Auf dem Tagesgeldkonto liegt dein Notgroschen und alles, was du für größere Ziele ansparst: neues Laptop, Urlaub, Sicherheitspuffer. Trade Republic bietet aktuell eines der attraktivsten Tagesgeldangebote auf dem deutschen Markt, und die Kontoeröffnung dauert keine 10 Minuten. Wer dort ohnehin später einen ETF-Sparplan aufbauen möchte, hat alles auf einer Plattform.
Konto 3: Das Freizeitkonto (dein Gewissensbefreier)
Das ist mein persönlicher Liebling, und das Konto, das das System erst wirklich entspannend macht. Hier liegt das Geld, das du ausgeben darfst. Klamotten, Restaurant, spontaner Kurztrip, das dritte Glas Wein an einem Dienstagabend. Alles erlaubt, solange das Konto es hergibt.
Wenn das Freizeitkonto leer ist, ist der Monat eben rum. Kein schlechtes Gewissen, kein Grübeln, ob die Ausgabe okay war, du hast dir das Budget selbst gesetzt und hältst es ein. Das fühlt sich, glaube mir, völlig anders an als ein kontostandsbedingtes Bauchgrummeln am Kassenbon. Ich habe mit diesem Konto aufgehört, mir nach jedem Kauf schlechtes Gewissen zu machen. Das Geld war fürs Ausgeben da. Fertig.
Wie du dein Gehalt konkret aufteilst
Es gibt keine heilige Formel. Aber es gibt Orientierungswerte, die für die meisten funktionieren, zumindest als Startpunkt. Wichtig ist, dass du die Aufteilung nicht zu perfekt machen willst, bevor du anfängst. Ein ungefährer Plan, der läuft, schlägt einen perfekten Plan, der nie startet. Mit dem Gehalts-Aufteilungsrechner siehst du in einer Minute, wie viel Euro bei deinem Gehalt auf jedes Konto gehen. Und falls am Monatsende bisher nie etwas übrig bleibt, lies vorher warum am Monatsende kein Geld mehr übrig ist.
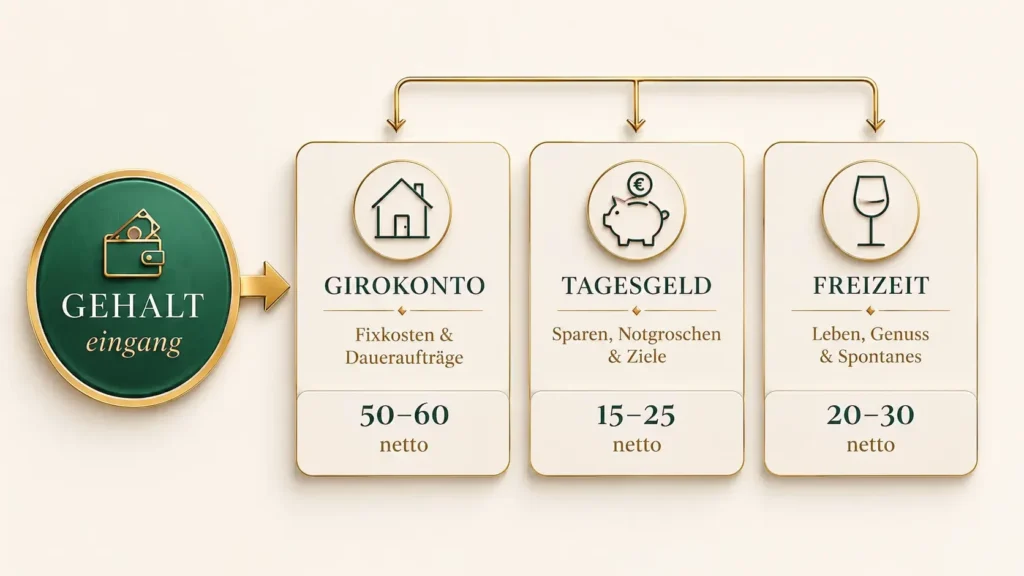
| Konto | Zweck | Orientierungswert |
|---|---|---|
| Girokonto | Fixkosten & Daueraufträge | 50 bis 60 % Netto |
| Tagesgeldkonto | Sparen, Notgroschen, Ziele | 15 bis 25 % Netto |
| Freizeitkonto | Leben, Genuss, Spontanes | 20 bis 30 % Netto |
Wenn du 2.000 Euro netto verdienst, würde das zum Beispiel bedeuten: 1.100 Euro für Fixkosten, 400 Euro auf das Tagesgeld, 500 Euro für alles andere. Das sind keine starren Regeln, schau, was bei dir wirklich passt. Wer hohe Fixkosten hat, also zum Beispiel Miete in einer Großstadt, muss den Fixkosten-Anteil entsprechend anpassen. Wer wenig Fixkosten hat, kann den Sparanteil von Anfang an höher ansetzen. Beides ist richtig.
Falls du gerade keinen Sparanteil übrig hast: kein Problem. Dann starte zunächst mit zwei Konten. Auch ein Dauerauftrag von 20 oder 30 Euro zählt. Struktur kommt vor Perfektion. Das Ziel ist nicht, sofort alles richtig zu machen. Das Ziel ist, ein System aufzubauen, das du langfristig durchhältst.
Wie viel gehört auf welches Konto?
Dein Kontensystem aufbauen, Schritt für Schritt
Schritt 1: Fixkosten zusammenrechnen
Bevor du Daueraufträge einrichtest, brauchst du eine Zahl: Was kostet dich dein Leben monatlich an fixen Kosten wirklich? Miete, Nebenkosten, alle Abos, Versicherungen, Handy, Gym. Schreib alles auf. Diese Summe ist dein Girokonto-Minimum. Die meisten sind überrascht, wie viel da zusammenkommt, und wie viele Abos sie dabei entdecken, die sie längst nicht mehr nutzen.
💡 Noch keinen Überblick über deine Ausgaben?
Ein Haushaltsbuch für einen Monat zeigt dir schwarz auf weiß, wohin dein Geld tatsächlich geht, bevor du dein Kontensystem aufsetzt. Wie das geht, erkläre ich dir im Artikel Haushaltsbuch führen, so einfach geht’s wirklich.
Schritt 2: Sparrate festlegen
Entscheide dich für einen Betrag, der sofort am Zahltag auf das Tagesgeldkonto wandert. Nicht zu hoch starten, lieber 80 Euro, die du wirklich durchhältst, als 300 Euro, die du im dritten Monat wieder abbrichst. Das System funktioniert auf jedem Niveau. Der Automatismus zählt mehr als die Höhe. Und wenn es gut läuft, erhöhst du den Betrag einfach beim nächsten Gehaltseingang.
Schritt 3: Freizeitbudget berechnen
Was übrig bleibt, Gehalt minus Fixkosten minus Sparrate, ist dein Freizeitbudget. Das ist keine traurige Restgröße, sondern dein Freifahrtschein. Alles, was auf diesem Konto liegt, gehört dir zum Ausgeben. Ohne schlechtes Gewissen. Ohne Rechtfertigung. Einfach so.
Schritt 4: Konten eröffnen
Du brauchst mindestens zwei neue Konten, oder eines, wenn du schon ein Tagesgeldkonto hast. Für das Freizeitkonto reicht ein einfaches kostenloses Girokonto. Die Eröffnung läuft komplett online und dauert in der Regel nicht länger als 15 Minuten. Viele Banken erlauben auch ein zweites Konto bei derselben Bank, das spart App-Wechsel.
Schritt 5: Daueraufträge einrichten
Richte am Zahltag, oder einen Tag danach, automatische Überweisungen ein. Tagesgeld: sofort. Freizeitkonto: sofort. Was auf dem Girokonto bleibt, zahlt deine Fixkosten. Fertig ist dein System. Ab jetzt musst du nichts mehr aktiv entscheiden, das Geld fließt dahin, wo es hinsoll, ohne dass du jeden Monat neu darüber nachdenken musst.
Schritt 6: Einen Monat laufen lassen
Gib dem System mindestens vier Wochen, bevor du justierst. Du wirst merken, ob der Freizeitanteil zu knapp oder zu großzügig war. Dann einmal anpassen, und dann läuft es. Die meisten Menschen brauchen zwei bis drei Monate, bis das System sich wirklich natürlich anfühlt. Danach wollen sie nie wieder zurück zum Ein-Konto-Chaos.
Welche Konten sich konkret lohnen
Du brauchst kein High-End-Bankkonto. Du brauchst Konten, die kostenlos sind, schnell erreichbar sind und dir keinen Ärger machen. Hier eine kurze Übersicht, was sich bewährt hat.
Für das Girokonto lohnen sich Modelle, die mit deinem Gehaltseingang kostenlos sind. Das ING Girokonto* (Anzeige) ist eine solide, langjährig bewährte Option mit guter App (kostenlos ab 1.000 Euro Geldeingang im Monat, sonst 4,90 Euro). Die DKB* (Anzeige) ist ab 700 Euro Geldeingang im Monat kostenlos (sonst 4,50 Euro) und hat Vorteile beim Bezahlen und Geldabheben im Ausland, praktisch, wenn du viel reist. C24 punktet mit einer sehr übersichtlichen App und einer guten Ausgabenkategorisierung direkt in der Banking-App.
Für das Tagesgeldkonto lohnt es sich, kurz die aktuellen Zinsen zu vergleichen, die schwanken, also check das kurz zum Zeitpunkt deiner Eröffnung. Trade Republic bietet neben dem Wertpapierdepot auch attraktive Zinsen auf das Verrechnungskonto und ist ideal, wenn du später ohnehin einen ETF-Sparplan aufbauen willst. Wer lieber bei einer klassischen Bank bleibt, findet auch beim ING Tagesgeld solide Konditionen.
Für das Freizeitkonto reicht oft ein zweites Girokonto oder ein Unterkonto. Prüfe dabei, ob es auch ohne Gehaltseingang kostenlos bleibt, denn Umbuchungen von deinem eigenen Konto zählen bei vielen Banken nicht als Geldeingang. Die Hauptsache ist: Das Konto ist klar getrennt und du siehst auf einen Blick, was du noch ausgeben kannst. Manche nutzen dafür auch eine Prepaid-Karte, die sie monatlich aufladen, dann ist buchstäblich kein Cent mehr verfügbar, wenn das Budget aufgebraucht ist.
Was viele unterschätzen: Ein Kontensystem macht nicht nur das Sparen einfacher, es verändert auch, wie du über Geld denkst. Wenn du weißt, dass dein Sparanteil bereits sicher auf dem Tagesgeldkonto liegt, hört das ständige Grübeln auf. Kein mentales Accounting mehr, kein Schuldgefühl beim Ausgeben, kein Stress am Monatsende. Nur noch ein System, das läuft.
Ich habe das Kontensystem inzwischen mehrfach angepasst, mehr Konten, andere Aufteilung, andere Anbieter. Aber das Grundprinzip ist dasselbe geblieben. Drei klare Töpfe. Automatische Überweisungen. Und die Gewissheit, dass das Geld dort ist, wo es hinsoll.
💡 Alle Konten auf einen Blick
Wenn du alle drei Konten im Blick behalten willst, ohne ständig zwischen Apps zu wechseln: Finanzguru* (Anzeige) verbindet alle deine Konten und zeigt dir auf einen Blick, was wo liegt und was abgebucht wurde. Besonders am Anfang, wenn du dein System noch kalibrierst ist das eine echte Erleichterung.
Fazit
Ein Kontensystem wird dich nicht über Nacht reich machen. Aber es sorgt dafür, dass dein Geld endlich dorthin fließt, wo du es haben möchtest. Für mich war das einer der größten Unterschiede zwischen ständigem Geldstress und dem Gefühl, mein Geld wirklich im Griff zu haben.
Du brauchst keine perfekte Excel-Tabelle. Keine komplizierte Budget-Methode. Keine Finanz-App. Du brauchst drei klare Töpfe. Und die Entscheidung, deinem Geld eine Aufgabe zu geben. Genau damit beginnt finanzielle Freiheit.
Dein nächster Schritt
Noch keinen Überblick über deine Ausgaben?
Bevor das Kontensystem wirklich funktioniert, brauchst du eine ehrliche Zahl: Was gibst du eigentlich aus? Ein Haushaltsbuch für einen Monat reicht, und es verändert mehr, als du denkst.
Häufige Fragen zum Kontensystem
Wie viele Konten brauche ich für ein Kontensystem?
Was, wenn mein Gehalt nicht reicht, um aufzuteilen?
Welche Konten eignen sich am besten?
Wann richte ich die Daueraufträge am besten ein?
Muss ich das System anpassen, wenn sich mein Gehalt ändert?
Kann ich das Kontensystem auch mit einem Gemeinschaftskonto umsetzen?
Quellen & weiterführende Informationen
- ING: Preise und Leistungen Girokonto (Stand Juni 2026)
- biallo.de: ING Girokonto im Test (Konditionen und Gebühren)
- Verbraucherzentrale: Zinsen für Tagesgeld und Festgeld, so finden Sie sicher das beste Angebot
- Verbraucherzentrale: Risiko und Einlagensicherung, Fragen und Antworten
- Stiftung Warentest: Trade Republic, Tagesgeld, Debitkarte und Girokonto
Stand: November 2026. Kontomodelle, Gebühren, Bedingungen für kostenlose Konten und Zinsen können sich jederzeit ändern (die ING plant zum Beispiel neue Kontomodelle ab 2027). Prüfe die aktuellen Bedingungen direkt beim jeweiligen Anbieter. Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Finanzberatung dar.
Christina Lubitz
Finanzmutig
Ich bin Bankkauffrau, Mama von zwei Kindern und Gründerin von Finanzmutig. Hier schreibe ich über Geld im Alltag, finanzielle Selbstbestimmung und den eigenen Vermögensaufbau, ehrlich und ohne Finanzblabla.
Mehr über michWerde Teil der FM-Crew
Finanztipps, Travel-Hacks, meine Lieblingsfunde und kostenlose Downloads wie die Monats-Wallpaper.